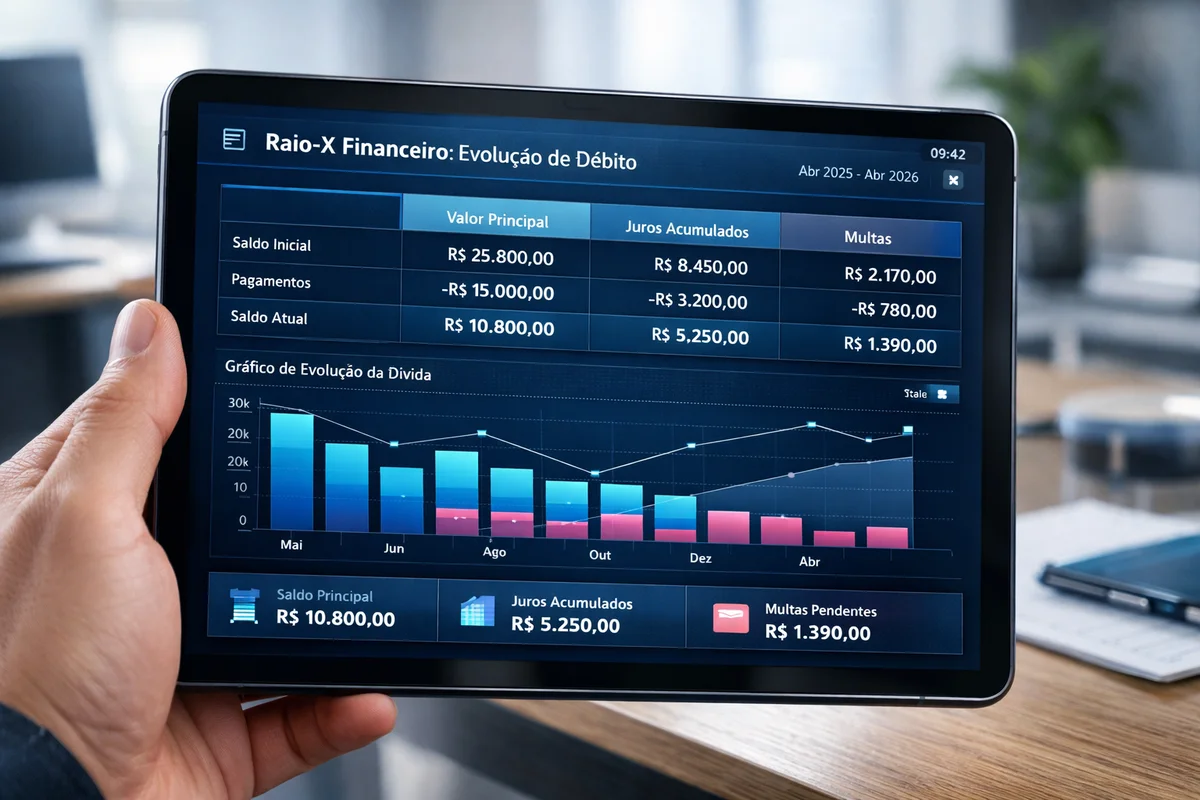
Para saber o valor real da sua dívida atualizado, o caminho mais seguro é realizar uma consulta gratuita em plataformas de negociação digital ou nos órgãos de proteção ao crédito. Essas ferramentas permitem visualizar o montante original, os juros acumulados e as multas aplicadas desde o vencimento.
Além disso, você pode solicitar o extrato detalhado diretamente ao credor para entender a evolução do débito.
Ter esses números em mãos é o primeiro passo fundamental para organizar seu planejamento financeiro e buscar uma quitação justa.
Por que o valor da dívida muda com o tempo?
O valor de uma conta em atraso não é estático devido à incidência de encargos previstos em contrato. Quando você deixa de pagar uma fatura, começam a incidir os juros de mora (pelo atraso) e a multa moratória.
Em muitos casos, especialmente em cartões de crédito e cheques especiais, os juros são compostos (“juros sobre juros”), o que faz com que o montante cresça exponencialmente a cada mês.
Entender essa dinâmica ajuda a perceber que, quanto mais cedo você negociar, menor será o impacto dos encargos acumulados.
Quais ferramentas acessar para saber o valor real da minha dívida atualizado
Para sair do vermelho com estratégia, o primeiro passo é substituir o “acho que devo” pelo valor exato do débito. Em 2026, a transparência bancária e as ferramentas digitais facilitam muito esse diagnóstico.
Saber o valor real permite que você compare propostas e decida qual o melhor momento para fechar um acordo sem comprometer seu orçamento. Confira as principais formas de obter essa informação:
Consulte o extrato detalhado junto ao credor
Todo consumidor tem o direito de saber exatamente o que está pagando. Para exercer esse direito, você pode entrar em contato com o Serviço de Atendimento ao Consumidor (SAC) do banco ou empresa e solicitar a “Planilha de Evolução do Débito”. Nela, devem constar o valor principal, a taxa de juros aplicada, às multas e eventuais despesas de cobrança.
Acesse o Registrato para dívidas bancárias e empréstimos
O Registrato, ferramenta gratuita do Banco Central, é o raio-x financeiro do cidadão. Ele mostra todas as suas chaves PIX, contas abertas e, principalmente, suas operações de crédito (empréstimos e financiamentos) acima de R$ 200,00.
Além disso, acessar o Registrato é uma excelente alternativa para descobrir dívidas que você pode ter esquecido ou que foram transferidas entre bancos.
A diferença entre o valor total e o valor para quitação
Muitas pessoas se assustam ao ver o valor total da dívida atualizado. Mas a boa notícia é que raramente esse é o valor final que você pagará. Isso porque o valor total inclui todos os juros contratuais acumulados.
Já o valor para quitação (ou oferta de acordo) geralmente oferece descontos agressivos sobre os juros e multas para incentivar o pagamento.
Em plataformas de negociação, é comum ver dívidas de, por exemplo, R$ 5.000,00 serem liquidadas por R$ 500,00 à vista.
Cuidado com os juros abusivos na atualização do débito
Embora as empresas tenham o direito de cobrar juros, existem limites legais. Isso significa que taxas que extrapolam a média do mercado praticada pelo Banco Central ou multas superiores a 2% em contratos de consumo podem ser consideradas abusivas.
Se você notar que sua dívida triplicou em um período muito curto de forma injustificada, pode ser necessário questionar o cálculo.
Como o score de crédito é impactado pelo valor da dívida
O valor total dos seus débitos em aberto é um dos critérios usados pelos algoritmos de score de crédito. Quanto maior o valor da sua dívida em relação à sua renda, maior é o seu perfil de risco para o mercado.
Reduzir o valor total por meio de uma negociação ou quitação não apenas limpa o seu nome, mas sinaliza para o sistema que você retomou a capacidade de gestão financeira, impulsionando sua pontuação.
Passo a passo para contestar valores incorretos
Se ao consultar o valor atualizado você encontrar erros, como uma dívida já paga ou um valor muito superior ao contratado, você deve agir imediatamente:
- Reúna provas (comprovantes de pagamento ou contrato original);
- Abra um protocolo de contestação no SAC da empresa;
- Anote o número do protocolo e o prazo de resposta.
Seguindo os passos acima, você poderá contestar eventuais valores incorretos e buscar o pagamento apenas do montante efetivamente devido. No entanto, se, mesmo após seguir todas as orientações, a empresa insistir em manter uma cobrança indevida, será necessário recorrer aos órgãos competentes para solicitar a revisão do débito.
Como usar o Procon e o Consumidor.gov para revisões
Caso a empresa não resolva o erro no valor, utilize sites como o consumidor.gov.br ou procure o Procon da sua cidade. Essas entidades ajudam a intermediar conflitos e podem forçar a empresa a recalcular o débito de acordo com as normas de defesa do consumidor.
No entanto, consultar o valor é apenas metade do caminho. A outra metade é agir para que esse número pare de crescer.
O Quero Acertar é a ferramenta ideal para quem busca essa transparência. Ele atua como um intermediador inteligente que não apenas mostra o valor atualizado, mas já apresenta as melhores propostas de desconto do mercado.
Em vez de lidar com planilhas complexas ou ligações desconfortáveis, você visualiza tudo de forma simples e digital.
Ao negociar pelo Quero Acertar, você garante que está fechando um acordo seguro, com valores auditados e condições que realmente cabem no seu planejamento de 2026.
Não deixe seu futuro financeiro pausado por uma dúvida. Descubra agora o valor real dos seus débitos e transforme sua dívida em um acordo resolvido.
As pessoas também perguntam
Onde vejo o valor original da minha dívida?
O valor original (valor principal) pode ser encontrado no contrato assinado, na primeira fatura que ficou em aberto ou no detalhamento da dívida dentro de plataformas de negociação como o Quero Acertar.
O banco é obrigado a me dar o extrato da dívida?
Sim. De acordo com o Código de Defesa do Consumidor e normas do Banco Central, as instituições financeiras devem fornecer o extrato detalhado contendo a evolução da dívida sempre que solicitado pelo titular.
Como descobrir minhas dívidas em atraso?
A forma mais rápida de descobrir se as suas dívidas estão em atraso é consultando o seu CPF no Quero Acertar ou nos birôs de crédito (Serasa/Boa Vista). Para dívidas bancárias mais profundas, utilize o sistema Registrato do Banco Central.
Dívida prescrita (caducada) continua acumulando juros?
Sim, dívida prescrita (caducada) segue acumulando juros. Embora o nome seja retirado do SPC/Serasa após 5 anos, a dívida continua existindo internamente no credor e os juros podem continuar sendo contabilizados no sistema da empresa, ainda que ela não possa mais cobrar judicialmente ou negativar seu nome.
Como saber se o desconto oferecido é realmente bom?
Um bom desconto geralmente elimina 100% da multa e dos juros de mora, chegando próximo ao valor original da dívida (ou até menos). Se o desconto oferecido resultar em um valor menor do que você pegou emprestado inicialmente, ele é considerado excelente.
Consigo atualizar o valor da dívida pelo WhatsApp?
Muitas empresas oferecem atendimento via WhatsApp, mas cuidado com golpes. Certifique-se de que o número possui o selo de verificação (selo azul) e nunca envie dinheiro antes de conferir a autenticidade do boleto no site oficial da empresa ou no Quero Acertar.
O que é o “Custo Efetivo Total” (CET) na atualização?
O CET é a soma de todos os custos da dívida: juros, taxas, impostos (IOF) e tarifas bancárias. Ao negociar, sempre pergunte qual será o CET do seu novo acordo para garantir que não existam taxas escondidas.







