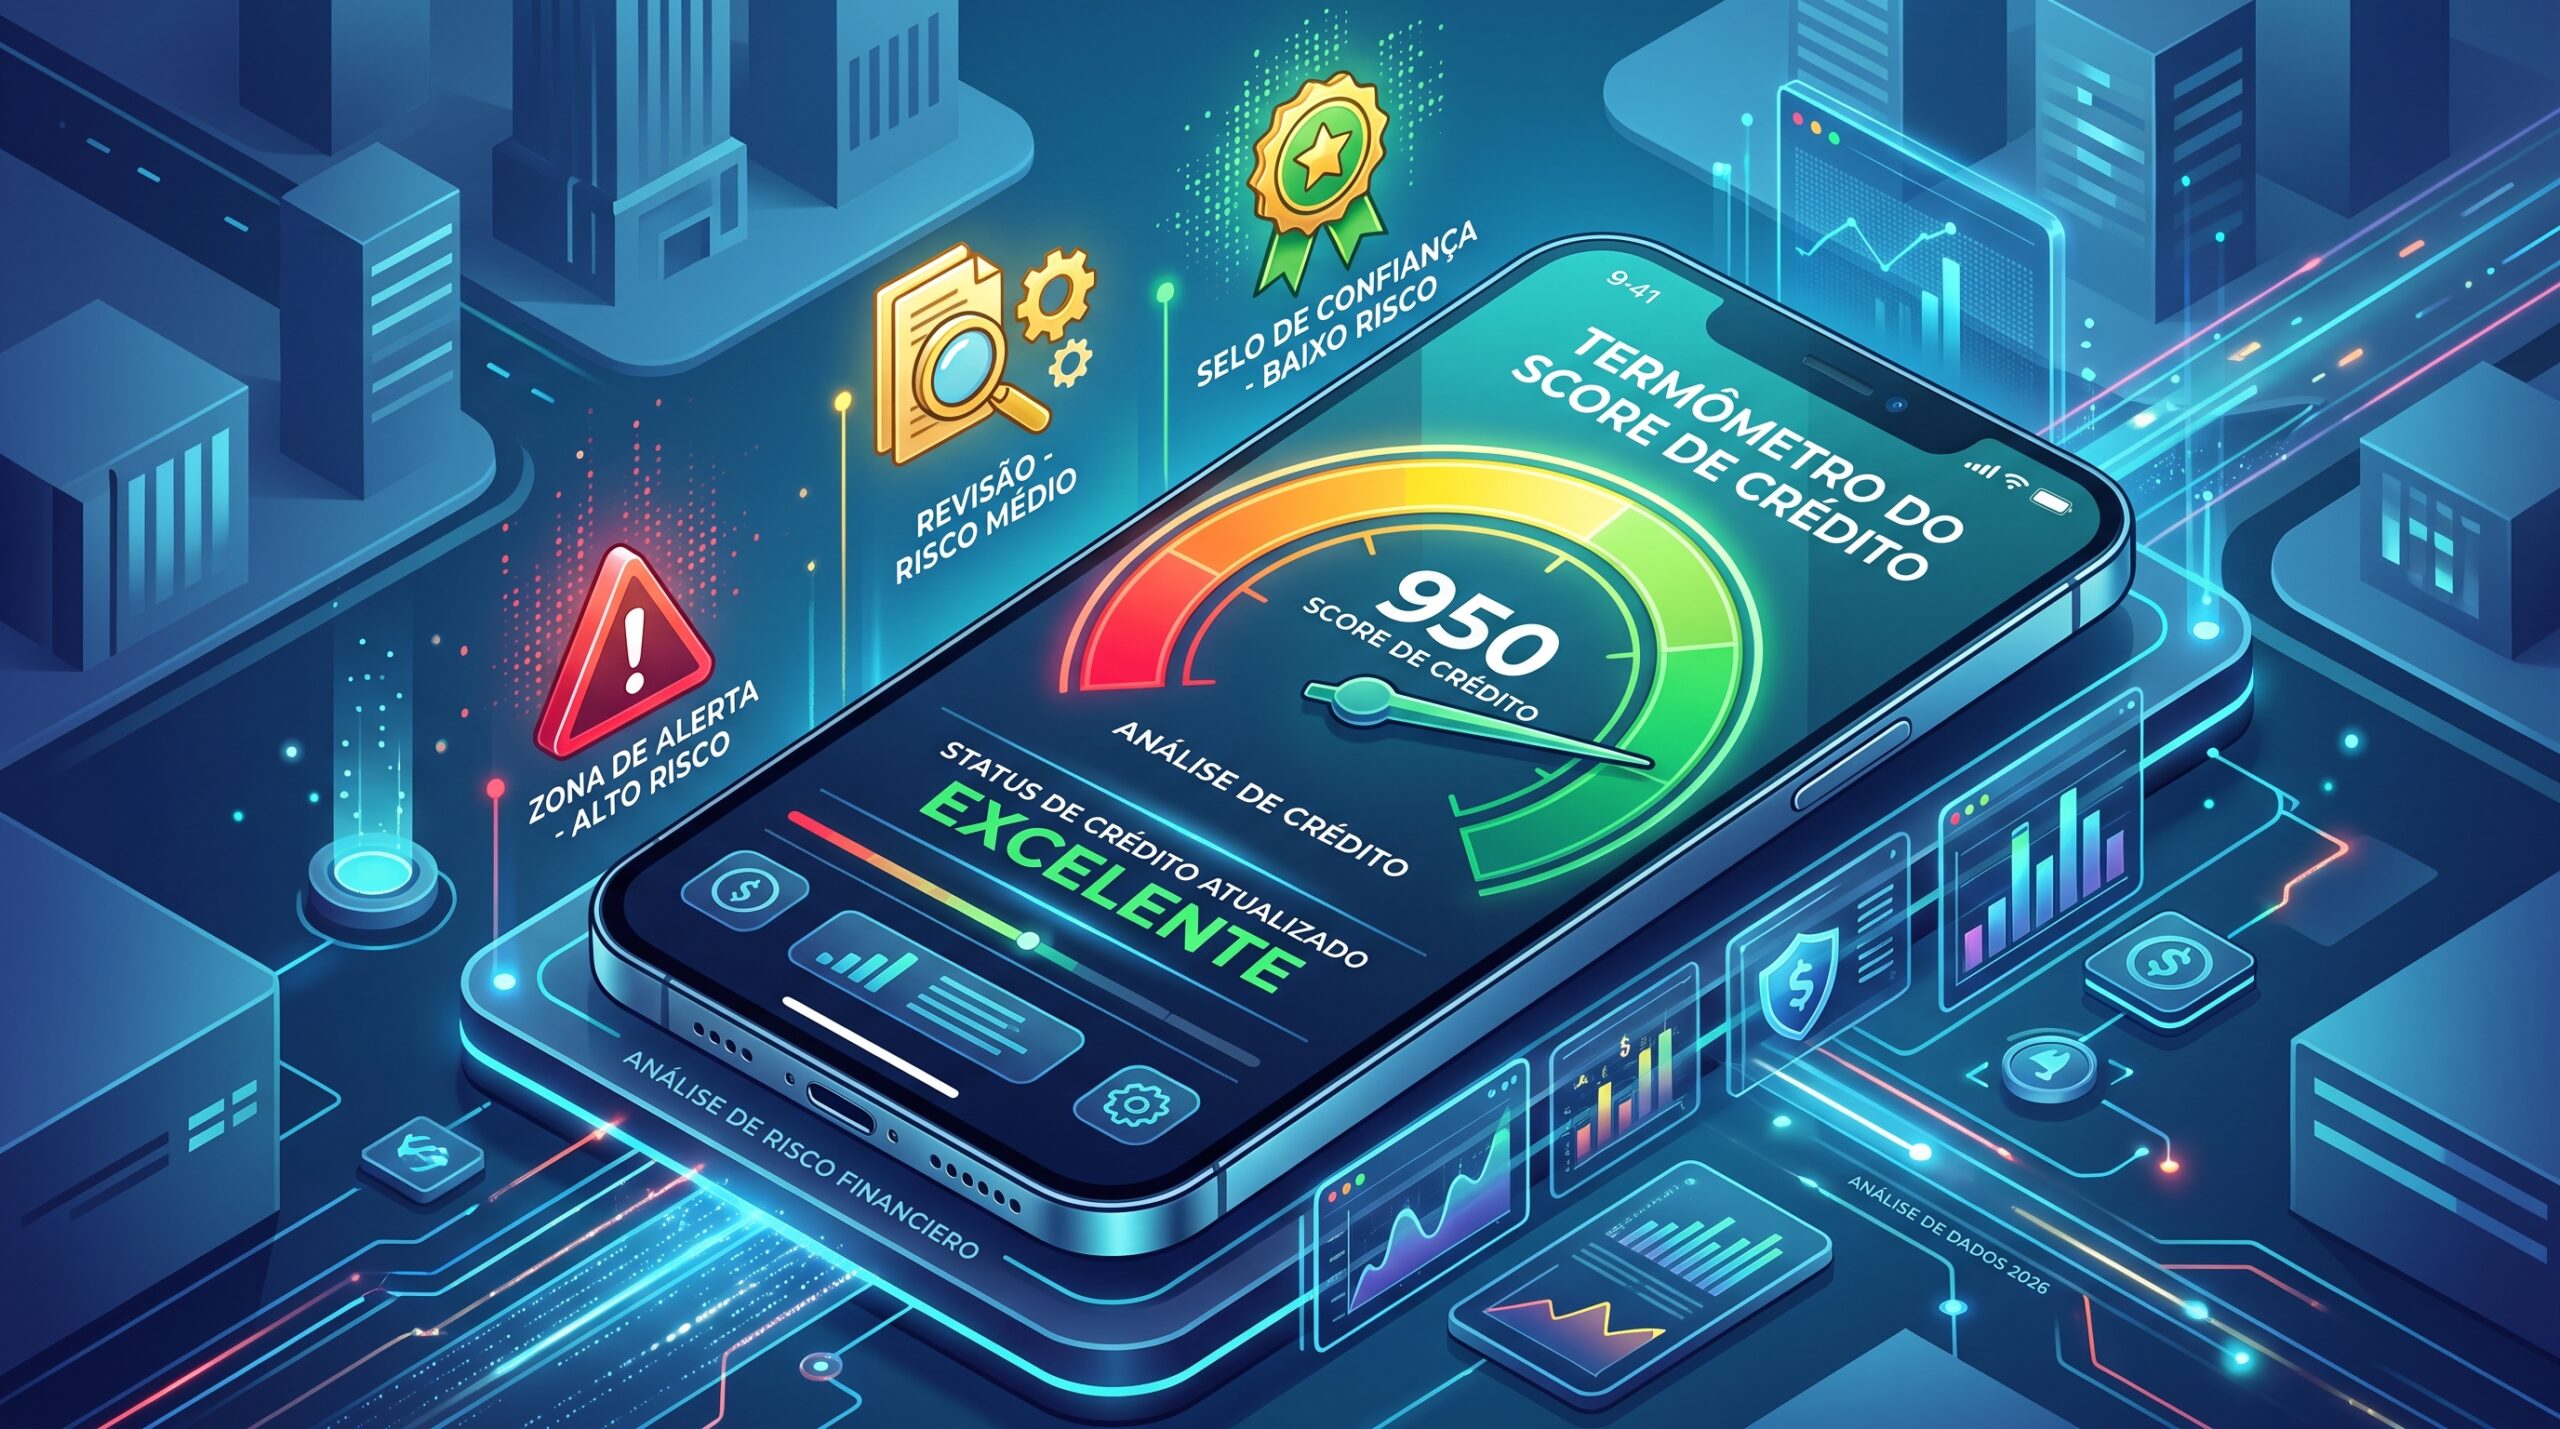
As cores do gráfico do Score representam o seu nível de risco de inadimplência, permitindo que as empresas façam uma leitura rápida da sua saúde financeira. A faixa vermelha indica que há um alto risco de atraso nos pagamentos, enquanto a cor verde sinaliza que você é um excelente pagador aos olhos do mercado.
Estar na zona verde aumenta drasticamente as suas chances de conseguir juros baixos e limites maiores em cartões de crédito e financiamentos.
A dica prática para evoluir no gráfico é manter a constância nos pagamentos e evitar novas dívidas, permitindo que o sistema identifique sua transição para um perfil de baixo risco.
A psicologia das cores no mercado de crédito
O uso de cores não é apenas estético; é uma ferramenta de comunicação visual estratégica para o sistema financeiro. Em 2026, com o processamento de dados em tempo real, a cor do seu Score funciona como um filtro imediato para os algoritmos de concessão de crédito.
Por que os birôs utilizam o sistema de semáforo?
O sistema de semáforo (Vermelho, Amarelo e Verde) é universal e intuitivo. Ele permite que tanto o consumidor quanto o analista de crédito identifiquem a situação do CPF em segundos.
O vermelho aciona um sinal de “pare” ou “cuidado extremo”, o amarelo pede “atenção” e o verde dá a “passagem livre” para as melhores ofertas.
Como o banco reage ao ver a cor do seu perfil financeiro
Ao abrir o seu perfil e ver a cor verde, o banco entende que o risco de te emprestar 5.000,00 ou 50.000,00 é mínimo.
Já o vermelho faz com que o sistema bloqueie ofertas automáticas, exigindo uma análise humana muito mais rigorosa ou negando o pedido de imediato para proteger o patrimônio da instituição.
Divisão do score: o que significa as cores do gráfico
A pontuação é dividida em quatro grandes blocos de cores que definem o seu prestígio financeiro no mercado.
Faixa Vermelha (0 a 300 pontos): Alerta Crítico
Esta é a zona de maior perigo para a saúde do seu CPF. Estar aqui significa que o mercado te enxerga como um consumidor de altíssimo risco.
O que significa estar no nível de “Alto Risco”
Estar no vermelho geralmente indica que você possui negativações ativas, histórico recente de inadimplência ou que causou prejuízos ao sistema financeiro no passado.
Mesmo que você não deva nada hoje, se o seu score de crédito está aqui, o sistema interpreta que a probabilidade de você atrasar uma conta de 200,00 nos próximos meses é muito superior à média.
Por que o crédito é quase sempre negado nesta fase
Nesta faixa, o risco de calote supera o lucro que o banco teria com os juros. Por isso, cartões de crédito e empréstimos são negados automaticamente. A única forma de sair desta cor é regularizando as pendências e limpando o nome o quanto antes.
Faixa Laranja e Amarela (301 a 700 pontos): Atenção e Transição
Esta é a faixa intermediária, onde o mercado te observa com cautela.
Risco Médio: Onde a maioria dos brasileiros se encontra
A cor amarela indica que você é um pagador razoável, mas que possui algumas inconsistências, como consultas excessivas ao CPF ou pouco tempo de relacionamento financeiro. Você não é um devedor, mas também não provou ser um cliente de elite.
As condições de crédito para quem está no “meio do gráfico”
Para quem está no amarelo, o crédito existe, mas é caro. Você conseguirá um limite de cartão de 1.000,00, mas os juros serão maiores do que para quem está no verde. É uma zona de transição onde o Cadastro Positivo ativo faz toda a diferença para te empurrar para o próximo nível.
Faixa Verde (701 a 1000 pontos): O Selo de Confiança
Chegar ao verde é o objetivo de todo consumidor que deseja ter poder de escolha.
Verde Claro vs. Verde Escuro: A diferença entre Bom e Excelente
- Verde Claro (701 a 800): Você é um bom pagador. O mercado confia em você e libera financiamentos com facilidade.
- Verde Escuro (801 a 1000): Você atingiu a excelência. É o perfil disputado pelos bancos, com acesso a cartões “Black”, taxas de juros reduzidas e limites de crédito que podem ultrapassar os 10.000,00 facilmente.
As vantagens exclusivas de quem mantém o Score na cor verde
Quem está no verde economiza dinheiro. Em um financiamento de veículo de 40.000,00, a diferença de juros entre o amarelo e o verde pode significar uma economia de mais de 8.000,00 ao final do contrato.
Como mudar a cor do seu gráfico
Sair do vermelho e chegar ao verde exige estratégia e disciplina. Não acontece da noite para o dia, mas é um caminho garantido se você seguir as regras.
Estratégias para sair do vermelho e avançar para o amarelo
O primeiro passo inegociável é limpar o nome. Use plataformas como o Quero Acertar para negociar dívidas de 300,00 ou 500,00 com desconto. Assim que a restrição sai, seu Score para de cair e ganha fôlego para começar a subir. Em seguida, ative seu Cadastro Positivo e coloque contas básicas em seu nome.
O tempo médio de permanência em cada faixa de cor
A transição do vermelho para o amarelo leva, em média, de 30 a 90 dias após a limpeza do nome. Já a subida do amarelo para o verde exige uma constância maior, geralmente entre 6 a 12 meses de pagamentos rigorosamente em dia e ausência de novas consultas de crédito.
Evolução Constante rumo ao Nível Máximo
Mudar a cor do seu Score é mais do que apenas ver um gráfico mudar no celular; é recuperar a sua liberdade de planejar o futuro.
A meta de atingir o nível máximo de crédito deve ser um compromisso com a sua prosperidade e com a tranquilidade da sua família em 2026.
No Quero Acertar, somos o seu motor de arranque para essa mudança. Nossa plataforma identifica as dívidas que estão “manchando” o seu gráfico e oferece as melhores condições para que você as resolva com rapidez e segurança.
Ao limpar seu passado conosco, você sinaliza ao sistema que está pronto para ser um cliente verde, com todas as vantagens que isso traz. Assuma o controle da sua jornada financeira agora e transforme seu Score em uma ferramenta de conquistas ilimitadas.
Perguntas frequentes sobre O que significa a cor do gráfico do seu score (Vermelho ao Verde)?
O que significa as cores do score?
Elas são indicadores visuais do seu nível de risco de crédito: Vermelho (Alto Risco), Laranja/Amarelo (Médio Risco) e Verde (Baixo Risco/Excelente).
O que significa score vermelho?
Significa que você tem uma pontuação baixa (0 a 300), o que indica uma alta probabilidade de inadimplência. Isso dificulta muito a aprovação de cartões e empréstimos.
O que significa score verde?
Significa que você tem uma pontuação alta (701 a 1000) e é considerado um excelente pagador pelo mercado, tendo acesso às melhores taxas e limites de crédito.
É possível ter o nome limpo e ainda estar na cor vermelha?
Sim. Isso acontece se você teve muitas dívidas no passado que caducaram, se faz muitas consultas ao CPF ou se não tem histórico de pagamentos recente no sistema financeiro.
Por que meu Score é amarelo se eu pago tudo em dia?
Pode ser por falta de tempo de relacionamento com os bancos, por usar muito o limite do cartão ou por ter dados cadastrais desatualizados. O sistema ainda está “te conhecendo”.
Quem tem Score verde consegue crédito na hora em qualquer lugar?
Geralmente sim, mas não é uma garantia de 100%. O banco ainda fará uma análise de renda para garantir que você consegue pagar as parcelas do novo crédito.
A cor do gráfico muda instantaneamente após eu pagar uma dívida?
Não. A mudança de cor depende da atualização dos birôs de crédito, o que costuma levar de 30 a 60 dias após a confirmação do pagamento pelo credor.







