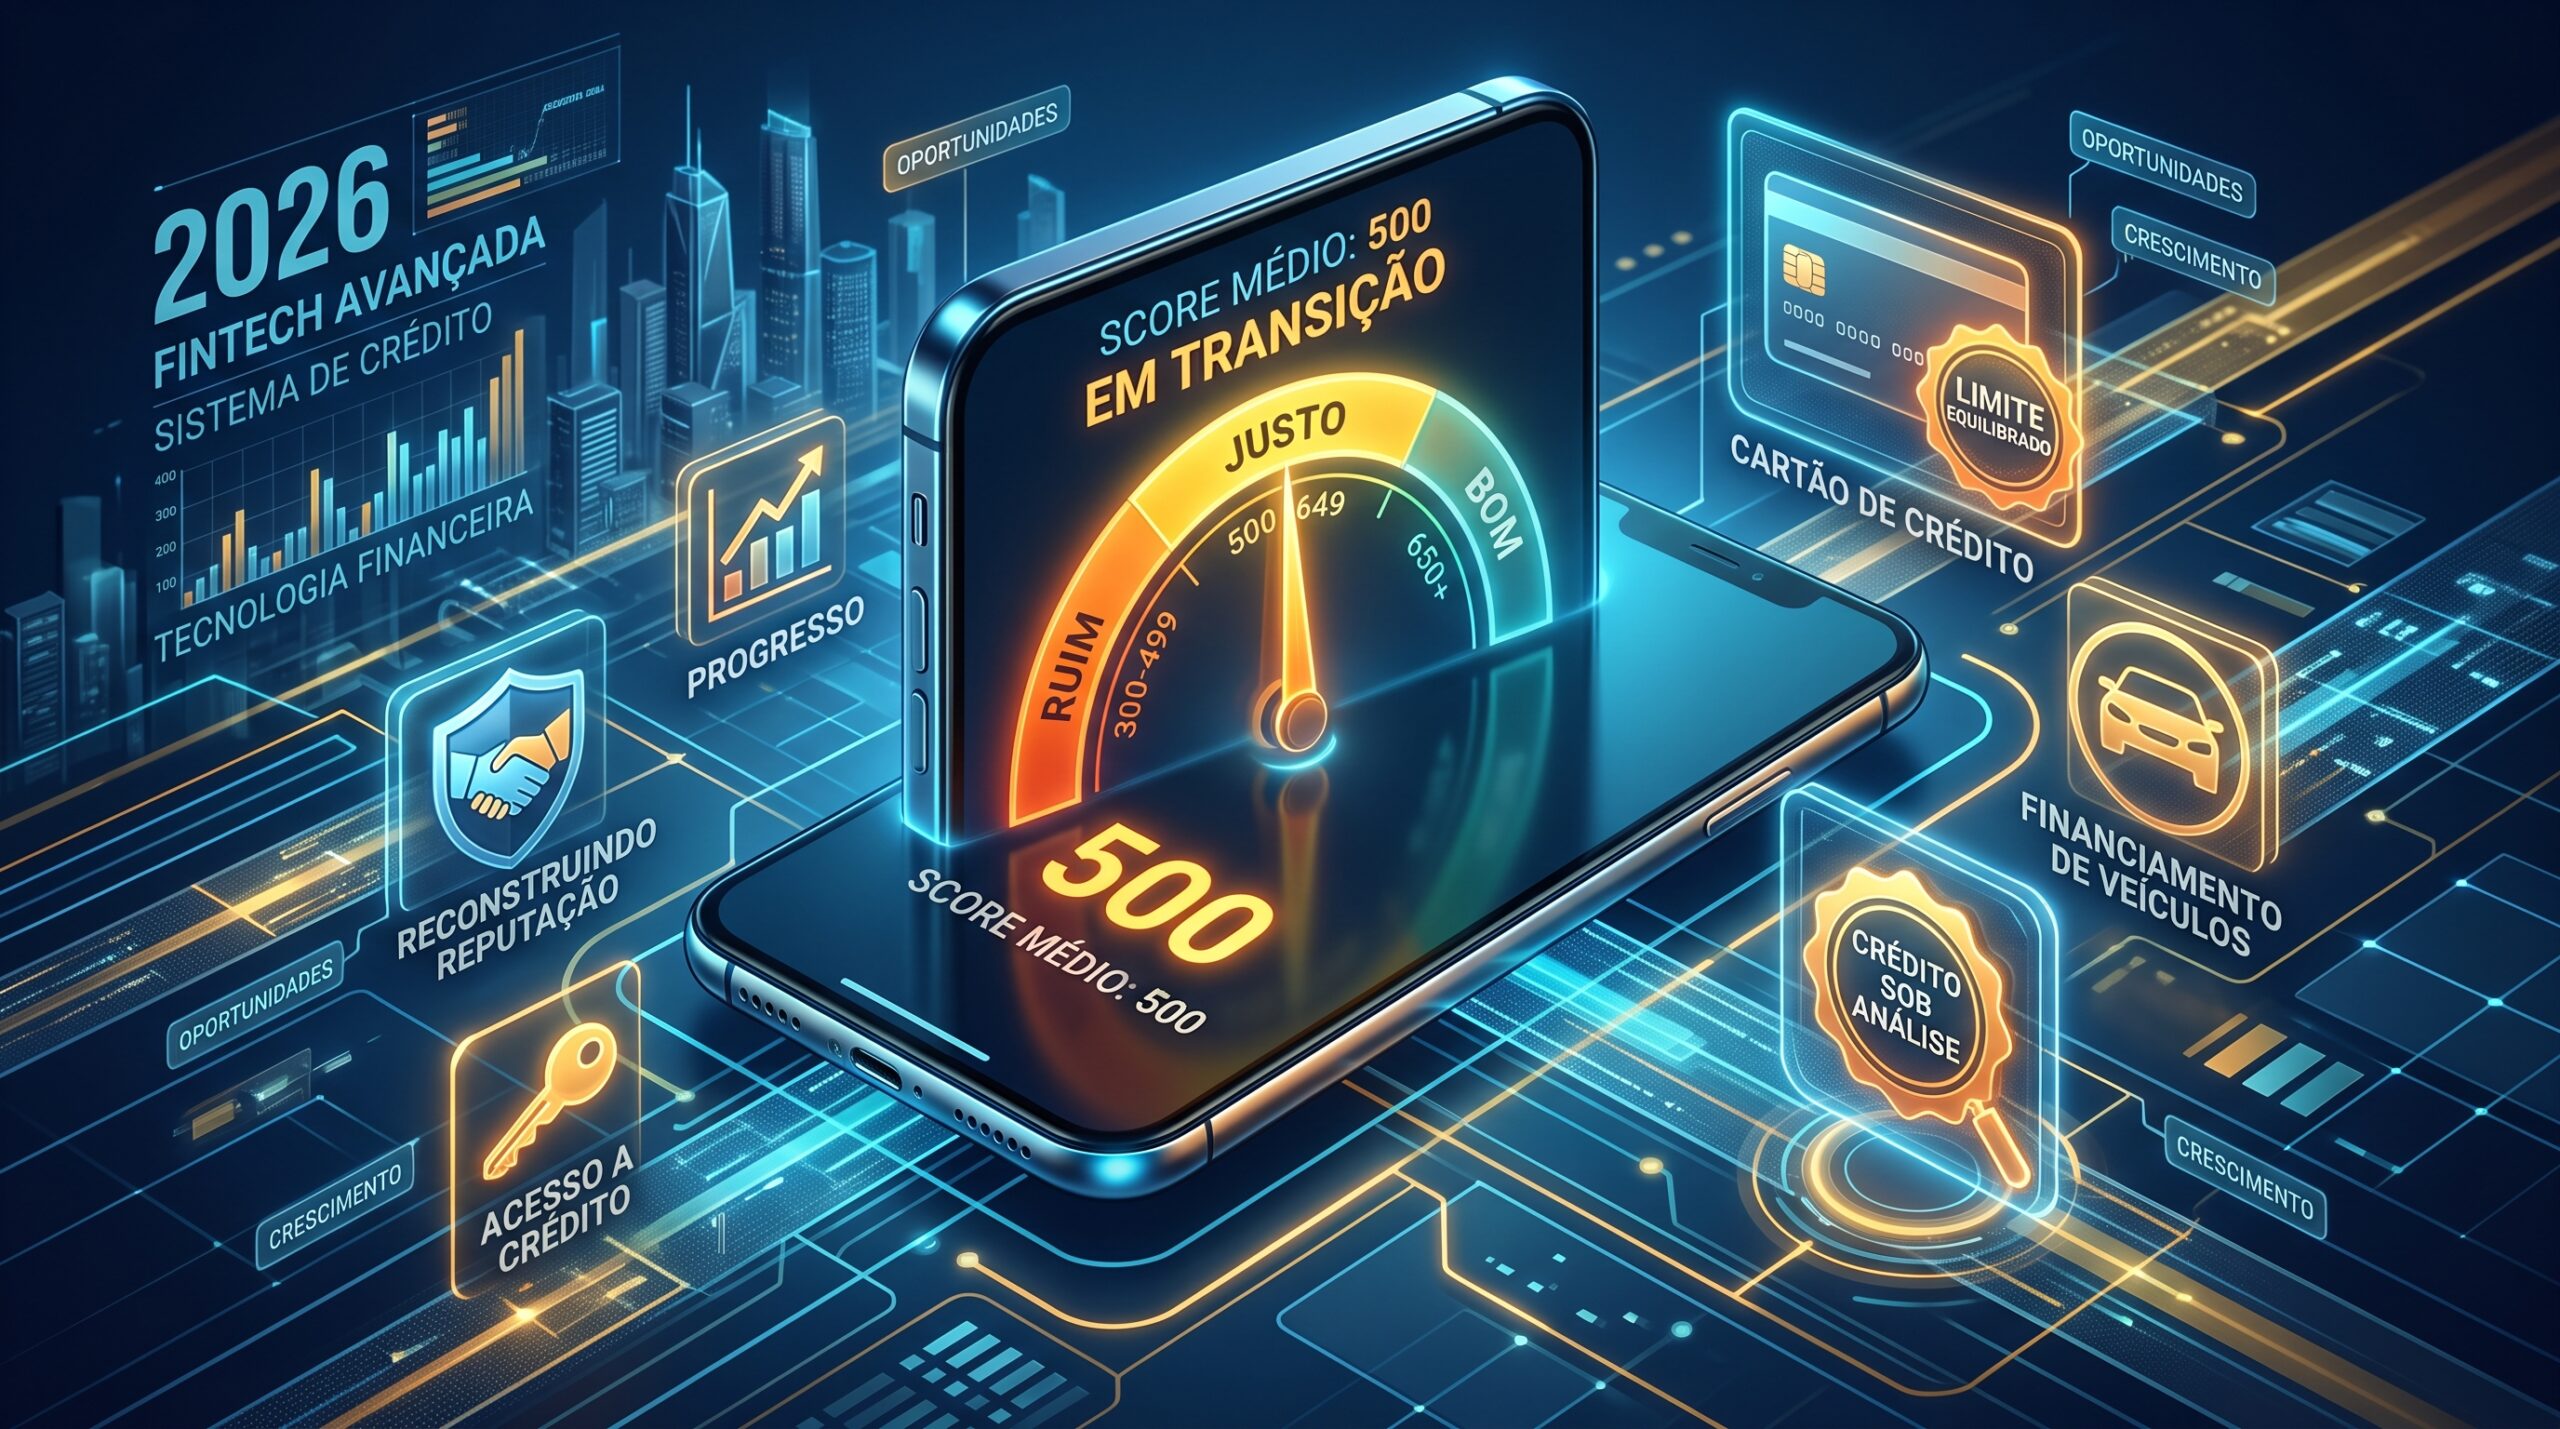
Um Score de 500 pontos é classificado como “regular” ou “médio”, situando o consumidor em uma zona de transição importante no mercado financeiro.
Nessa faixa, a aprovação de crédito é perfeitamente possível, mas geralmente vem acompanhada de limites moderados e taxas de juros que não são as mais baixas disponíveis.
Para as instituições, esse perfil indica um risco controlado, o que permite o acesso a produtos básicos de crédito enquanto você reconstrói sua reputação.
Portanto, ter 500 pontos é um sinal de que você não está mais na zona de risco alto, mas ainda precisa de consistência para alcançar patamares de excelência.
Qual é a real chance de aprovação de cartão de crédito com 500 pontos?
Com uma pontuação de 500, suas chances de obter um cartão de crédito são reais, especialmente em bancos digitais e varejistas que possuem critérios de análise mais flexíveis.
É comum que o limite inicial oferecido seja cauteloso, variando entre 400,00 e 900,00, funcionando como um período de teste do banco para com o cliente. Se você mantiver o pagamento integral das faturas em dia, o próprio sistema tende a aumentar esse limite gradualmente.
No entanto, cartões de alta renda ou com benefícios exclusivos de milhas e cashback ainda podem ser negados nesta fase.
Como os bancos enxergam o risco de inadimplência na faixa de pontuação média?
Para os algoritmos bancários, a faixa de 500 pontos sinaliza um consumidor que pode ter tido restrições no passado recente ou que ainda não possui um histórico de crédito muito longo.
O risco de inadimplência é visto como “moderado”. Isso significa que o banco aceita te emprestar dinheiro, mas cobrará um pouco mais caro por isso para se proteger.
Em um empréstimo pessoal de 2.000,00, por exemplo, a taxa de juros para quem tem score 500 será superior à de quem possui score 800, refletindo essa percepção de segurança intermediária.
Quais são as principais limitações para financiamentos de veículos e imóveis?
Embora não seja impossível financiar bens duráveis com score de crédito 500, o processo exige mais esforço do consumidor. No financiamento de um carro de 45.000,00, é muito provável que o banco exija uma entrada robusta, de pelo menos 13.500,00 (30%), para aprovar a proposta.
No caso de imóveis, a análise é ainda mais rigorosa e pode levar em conta o histórico de pagamentos dos últimos 24 meses.
A principal limitação não é apenas o “sim” ou “não”, mas o custo efetivo total, que pode tornar a parcela pesada devido aos juros e encargos aplicados para este perfil de risco.
A evolução do perfil de crédito através do monitoramento pela internet
Em 2026, a internet é a sua maior ferramenta para sair da zona média e atingir o nível de excelência. O monitoramento constante permite que você entenda exatamente quais comportamentos estão “travando” sua nota no patamar dos 500 pontos.
Como a consulta recorrente via internet ajuda a identificar o que trava seu score em 500?
Ao acessar plataformas de crédito na internet, você consegue visualizar os fatores de impacto do seu Score de crédito. Muitas vezes, a nota não sobe porque você possui consultas excessivas ao seu CPF ou porque seus dados cadastrais, como endereço e telefone, estão divergentes entre os bancos.
Consultar o CPF com frequência via internet e corrigir esses pequenos erros pode ser o empurrão que faltava para a sua pontuação começar a subir de forma consistente.
Quais os perigos de clicar em anúncios de internet que prometem crédito fácil para score baixo?
A rede está repleta de anúncios fraudulentos que prometem “cartão de crédito com limite de 5.000,00 para qualquer score” ou serviços de “limpeza de histórico” mediante pagamento de taxas.
Essas promessas são golpes. Nenhuma empresa séria ou birô de crédito cobra para aumentar sua nota.
A única forma legítima de evoluir é através do Cadastro Positivo e do pagamento correto de suas obrigações. Cuidado com aviso de CPF negativado ou sites que pedem depósitos antecipados; isso é crime e gera prejuízos financeiros graves.
Do regular ao excelente: o caminho para os 700 pontos
Estar na faixa dos 500 pontos é um degrau fundamental na sua jornada financeira; significa que o pior já passou e que o mercado voltou a olhar para você. No entanto, não se acomode nessa zona média.
A estratégia agora deve ser a persistência: pagar cada conta de 100,00 ou 500,00 antes do vencimento e manter o Cadastro Positivo ativo.
No Quero Acertar, ajudamos você a acelerar essa transição. Muitas vezes, o que impede o seu score de sair dos 500 pontos são pendências residuais ou dívidas antigas que ainda constam no sistema.
Nossa plataforma permite que você consulte sua situação completa de forma gratuita, encontrando as melhores ofertas para negociar com desconto qualquer entrave e dar o fôlego que sua pontuação precisa para crescer.
Assuma o controle do seu CPF agora e prepare o terreno para colher os frutos de um crédito forte e respeitado no mercado.
Verificar situação do meu CPF agora
Perguntas Frequentes sobre a faixa de 500 pontos no score
Com Score 500 eu consigo um cartão de crédito sem anuidade na internet?
Sim, é perfeitamente possível. Diversos bancos digitais oferecem cartões sem anuidade para perfis de score médio, visando iniciar um relacionamento e aumentar o limite conforme o uso.
Por que meu score travou em 500 pontos mesmo eu pagando as contas pela internet?
O score pode travar por falta de diversidade de crédito (ter apenas um tipo de conta) ou por você estar utilizando quase 100% do limite dos seus cartões atuais, o que sinaliza risco de superendividamento ao sistema. Entenda como tudo funciona para evitar esse travamento.
Qual o tempo médio de internet para o score subir de 500 para 700 pontos?
Com comportamento exemplar e Cadastro Positivo atualizado na rede, o tempo médio para essa evolução é de 3 a 6 meses. Saiba quanto tempo demora para o mercado processar suas melhorias.
Ter contas de internet e celular no nome ajuda a sair da zona de score médio?
Com certeza. Em 2026, contas de serviços continuados são combustíveis valiosos para o Cadastro Positivo, provando sua capacidade de honrar compromissos recorrentes e elevando sua nota.
Como o Cadastro Positivo na rede influencia a manutenção dessa pontuação?
Ele funciona como a prova de que você é um bom pagador hoje. Sem ele, o sistema olha mais para o seu passado do que para o seu presente, o que pode fazer com que seu nome continue sujo na percepção de alguns credores mesmo após o pagamento.
É possível financiar um celular de última geração em sites de internet com score 500?
Sim, mas prepare-se para juros de carnê ou parcelamentos em cartões com limite pré-aprovado. Algumas lojas podem exigir uma entrada dependendo do valor do aparelho.
Onde encontro as melhores ofertas de crédito para quem tem pontuação média na rede?
O portal Quero Acertar e os aplicativos oficiais dos birôs de crédito são os melhores lugares para encontrar ofertas pré-aprovadas e seguras, adequadas ao seu perfil de pontuação média.