-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.

Blog
Todas as Postagens
Por que meu score não sobe mesmo pagando em dia?
Pagar as contas em dia é o primeiro passo fundamental, mas o Score pode continuar travado devido à falta de um histórico de crédito robusto ou ao excesso de consultas recentes ao seu CPF. O algoritmo dos birôs precisa de um “tempo de observação” para validar se a sua mudança de comportamento é consistente e […]
O que é um “bom score” para conseguir financiamento de veículos?
Embora não exista um valor de corte oficial entre as instituições, um “bom score” para financiar veículos geralmente começa acima de 700 pontos, patamar que garante as melhores taxas de juros e aprovação facilitada. Pontuações situadas entre 500 e 700 também conseguem aprovação no mercado atual, mas estão sujeitas a juros mais altos e, frequentemente, […]
Ter contas de consumo no meu nome ajuda a subir o score?
Sim, ter contas de consumo como água, luz e gás no seu nome ajuda a subir o Score porque fornece dados de comportamento positivo ao sistema de crédito. Ao pagar estas faturas rigorosamente em dia, o Cadastro Positivo registra um histórico consistente de responsabilidade, demonstrando aos bancos que você é um cliente de baixo risco. […]
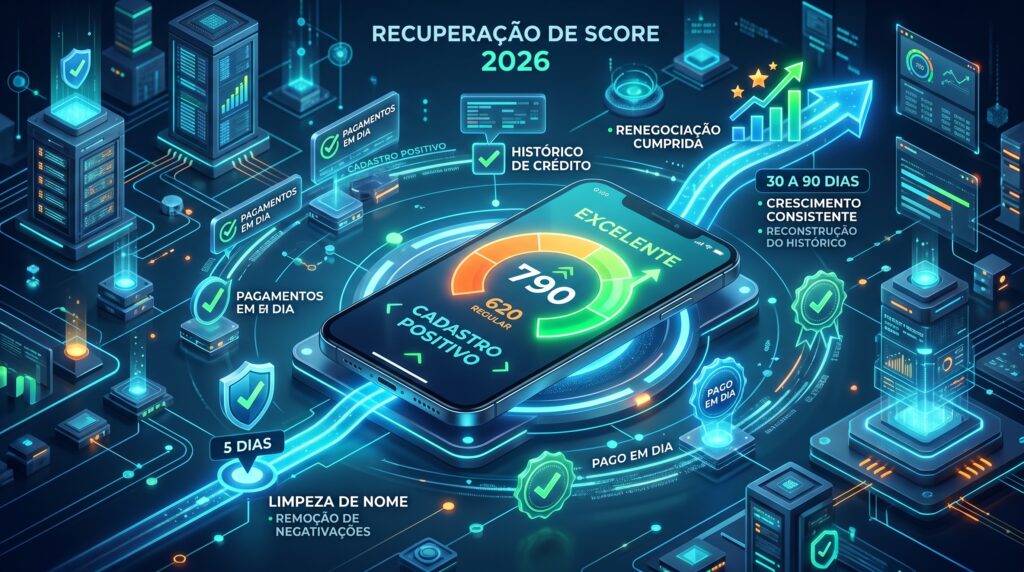
Quanto tempo demora para o score subir após limpar o nome?
Embora a negativação saia do sistema em até 5 dias úteis após a confirmação do pagamento, o Score não sobe instantaneamente, podendo levar de 30 a 90 dias para apresentar uma evolução significativa. Esse tempo é necessário para que o algoritmo dos birôs de crédito processe o fim do risco de inadimplência e comece a […]
Consultar o próprio CPF no Quero Acertar baixa o score?
Não, consultar o próprio CPF no Quero Acertar não baixa o seu Score de crédito. Essa ação é classificada pelo mercado como uma “auto-consulta” e é vista de forma positiva, pois demonstra que você está monitorando ativamente sua saúde financeira. Diferente das consultas feitas por bancos e financeiras quando você solicita um empréstimo ou cartão, […]
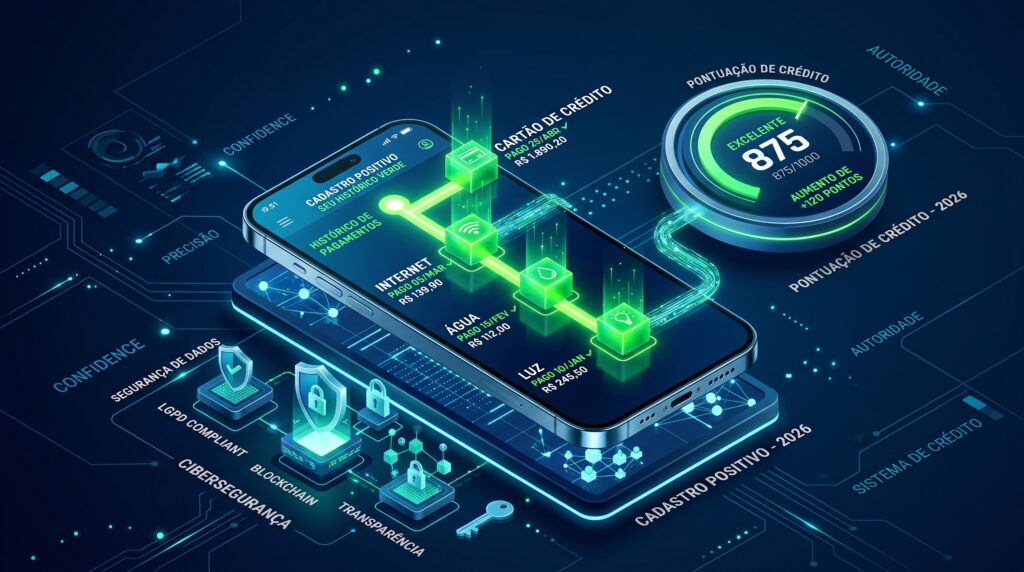
Como o Cadastro Positivo ajuda a aumentar o Score de crédito
O Cadastro Positivo ajuda a aumentar o Score porque funciona como um currículo financeiro que registra todas as suas contas pagas em dia, e não apenas suas dívidas. Enquanto o sistema tradicional foca no que você atrasou, o Cadastro Positivo destaca sua pontualidade com faturas de cartão, empréstimos e contas de luz ou telefone. Para […]


Segurança e confiança garantidas.
Renegocie suas dívidas com quem possui excelente reputação no mercado.
-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.
Os mais lidos
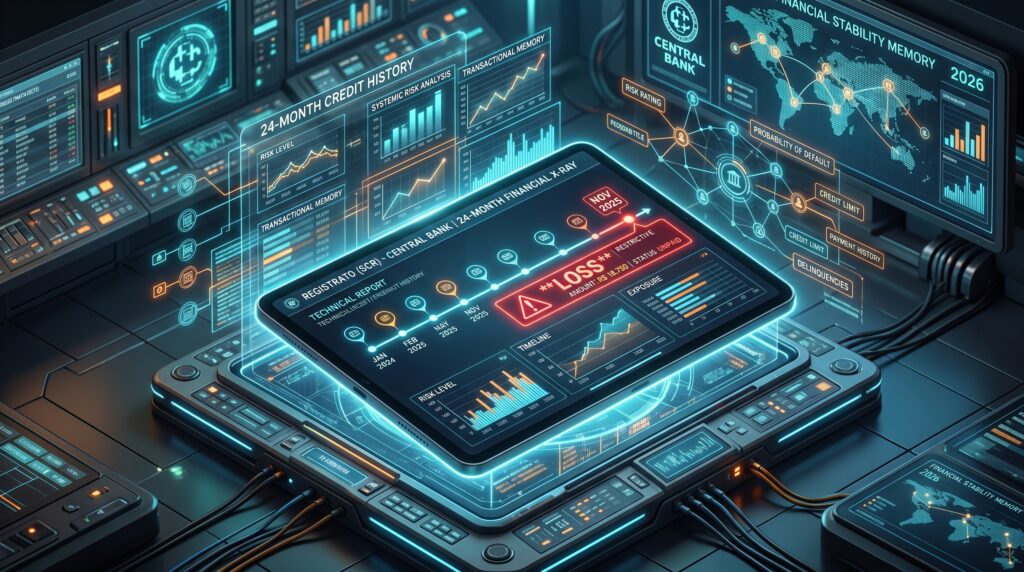
Como remover o “prejuízo” do Sistema de Informações de Crédito (SCR)
O status de “prejuízo” no SCR indica que uma dívida causou perda ao banco e pode dificultar crédito e financiamentos. Para atualizar o histórico, é preciso quitar ou negociar o débito e acompanhar o Registrato.
Open Finance para limpar o nome: Como usar a seu favor
O Open Finance permite compartilhar seu histórico financeiro para conseguir melhores condições na negociação de dívidas. Com mais transparência, você reduz juros, ganha descontos e acelera a regularização do CPF.
Dívida caduca: o que acontece após 5 anos?
Após cinco anos de atraso, ocorre a prescrição da dívida nos órgãos de proteção ao crédito, o que obriga o Serasa e o SPC a retirarem o nome do consumidor de suas listas de inadimplentes automaticamente. Embora o nome fique “limpo” para o mercado público, a dívida continua existindo internamente nos sistemas da empresa credora, […]
Dívida de pensão alimentícia negativa o nome? Entenda as regras!
A dívida de pensão alimentícia pode negativar o CPF no Serasa e SPC por ordem judicial, afetando crédito, cartões e até serviços do governo. Além do nome sujo, o devedor pode sofrer protesto em cartório, bloqueios financeiros e até prisão civil.
Quanto tempo o nome fica sujo e quando ele limpa
Quer saber quanto tempo o nome fica sujo? Entenda os prazos da negativação, o que acontece após 5 anos e como acompanhar sua situação com segurança.
Como descobrir o número do seu CPF apenas com o nome da mãe?
Por questões de segurança e em conformidade com a Lei Geral de Proteção de Dados (LGPD), não existem sites públicos ou ferramentas de consulta aberta que informem o número do seu CPF apenas fornecendo o nome da mãe. Essa restrição visa proteger o cidadão contra golpes e roubo de identidade, uma vez que o nome […]

© 2026 Quero acertar . Todos os direitos reservados