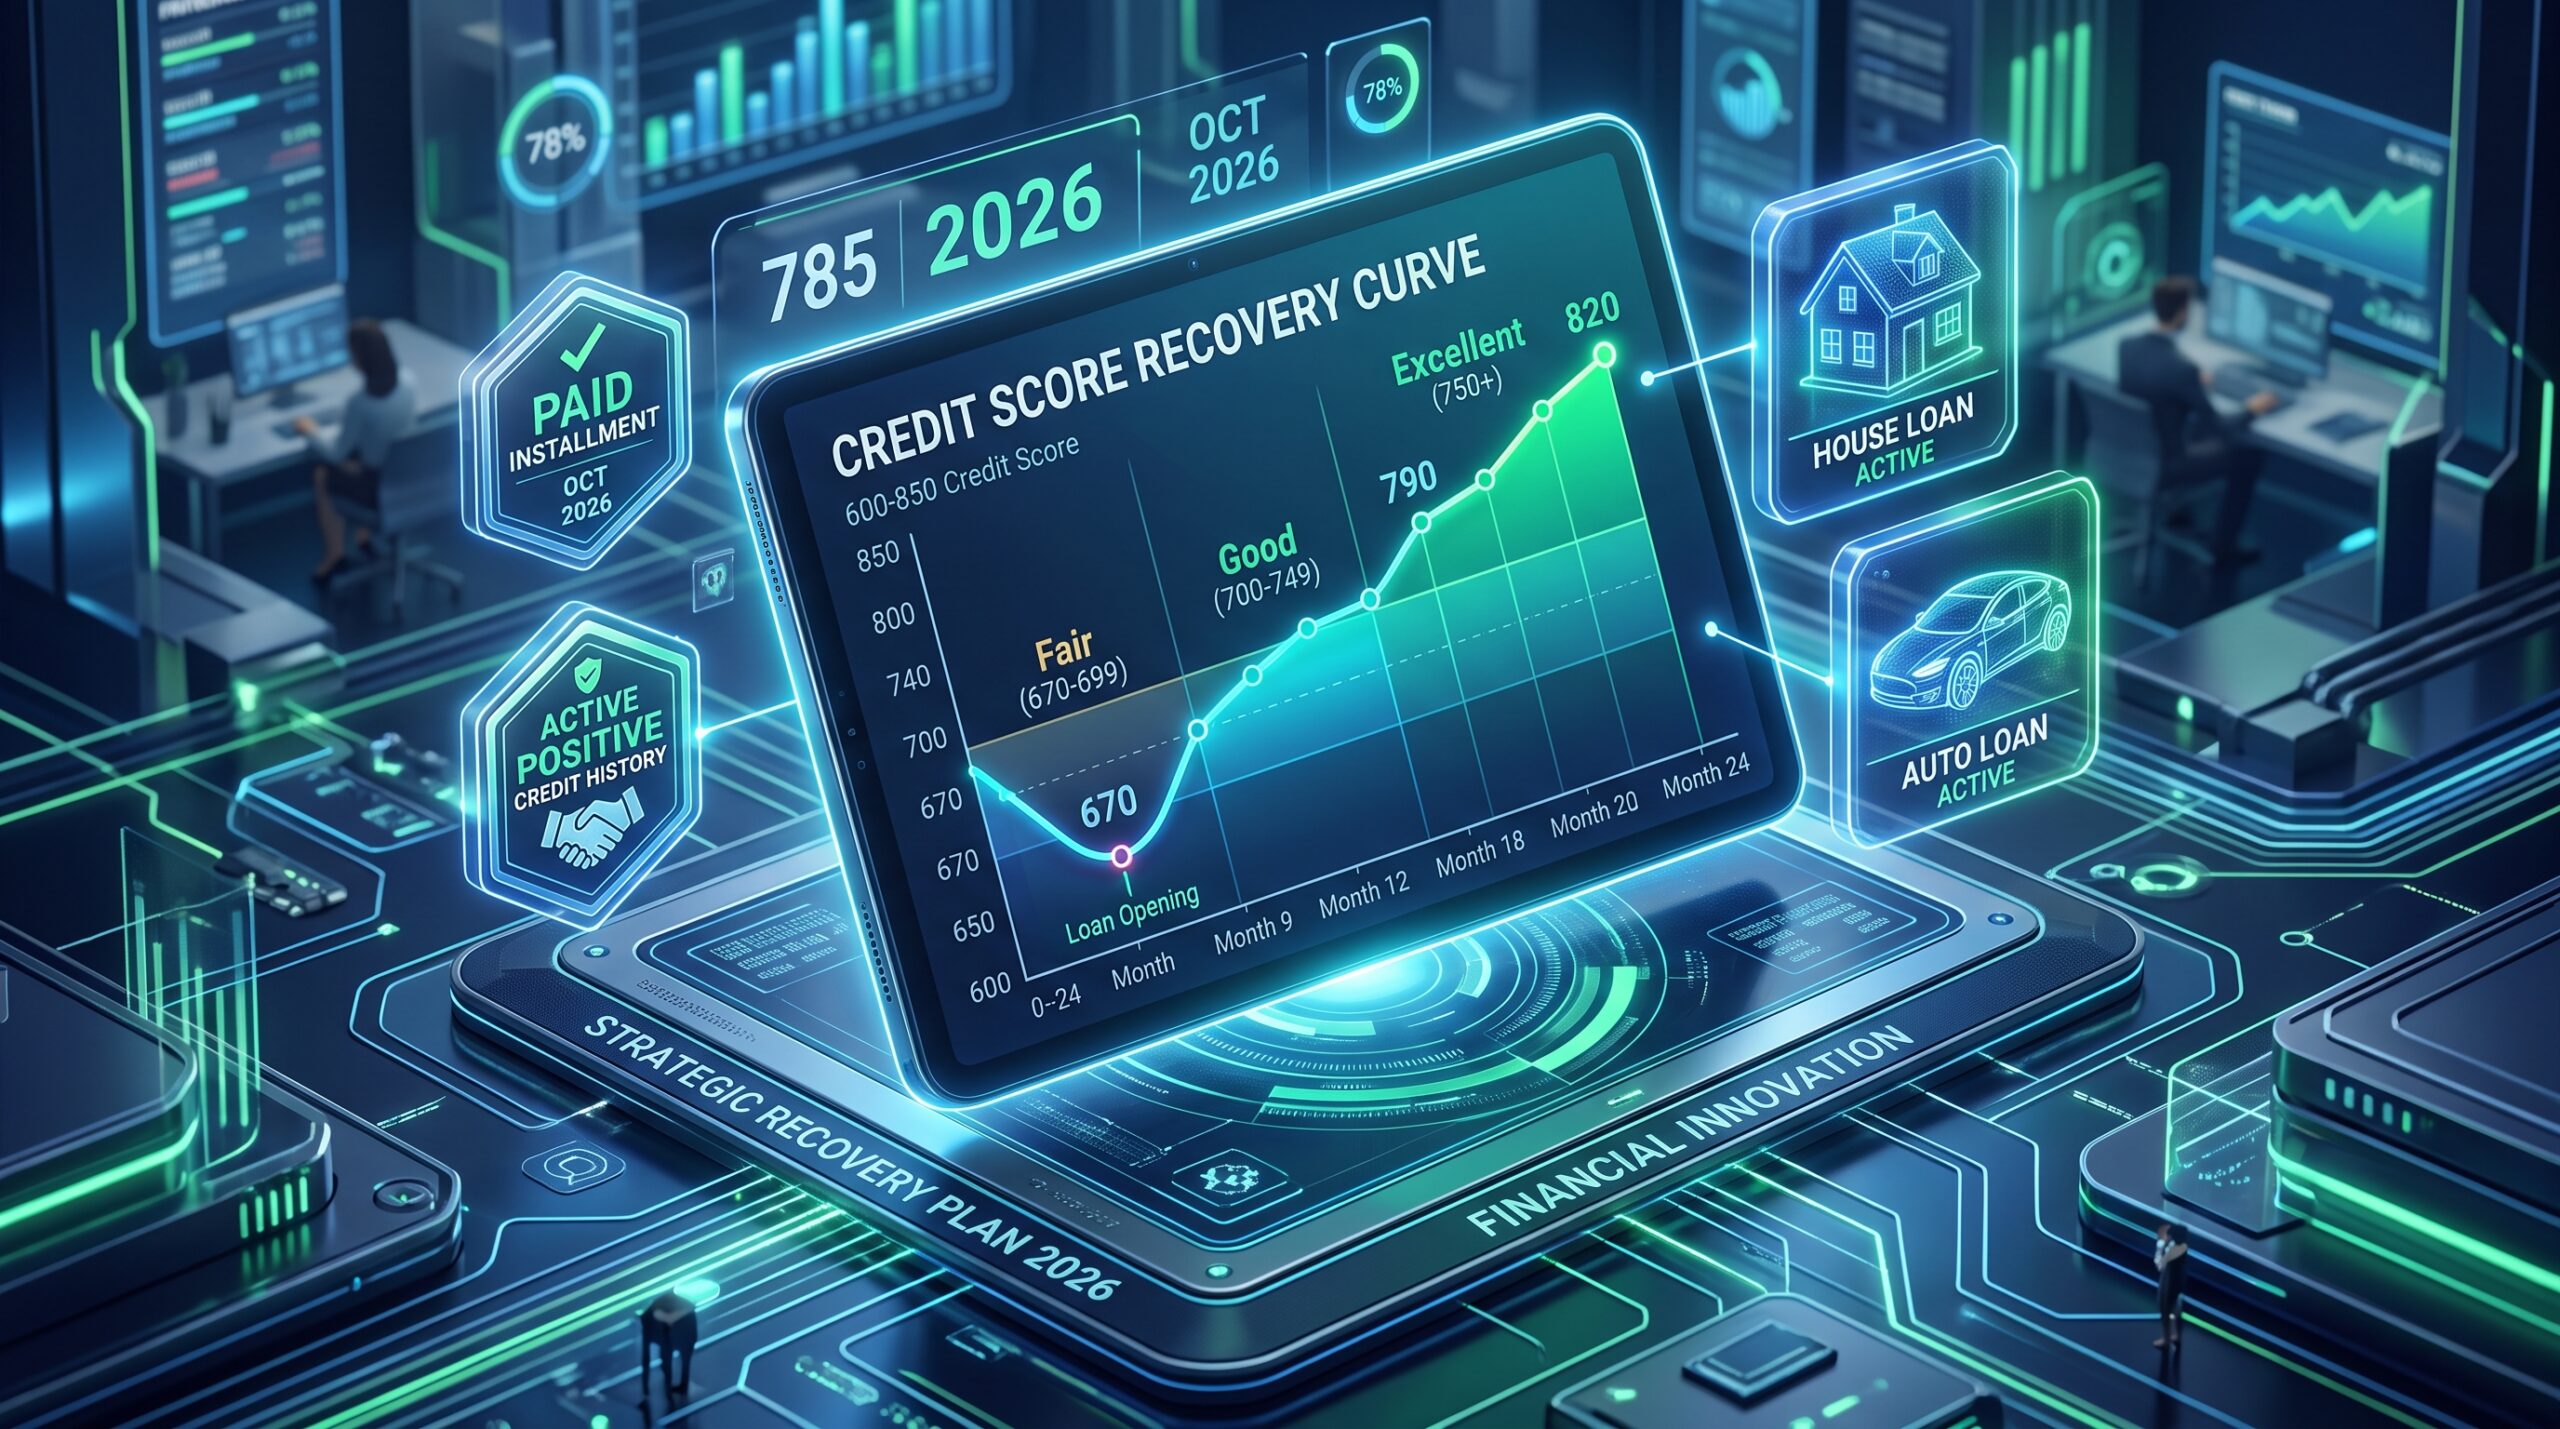
Embora a contratação de um financiamento cause uma queda inicial no score devido à consulta ao CPF e ao aumento repentino do endividamento, é perfeitamente possível estabilizar e elevar a nota nos meses seguintes.
O segredo para manter a pontuação alta reside na pontualidade rigorosa de cada parcela e na suspensão temporária de novos pedidos de cartões ou empréstimos.
Utilizar o Cadastro Positivo a seu favor permite que o mercado enxergue esse novo contrato como um rastro de excelente comportamento financeiro. Assim, o impacto negativo da dívida é compensado pela prova constante de que você honra seus compromissos no prazo.
Por que o sistema de crédito reage negativamente logo após a assinatura do contrato?
O sistema de Score é baseado em estabilidade e previsibilidade. No momento em que você assina um contrato de financiamento, dois fatores acionam um alerta: a consulta feita pelo banco e a alteração no seu perfil de dívida.
Para os birôs de crédito, você agora possui um risco maior, pois uma fatia considerável da sua renda está comprometida. Entenda como tudo funciona para não se assustar com essa variação.
Essa queda preventiva serve para evitar que você contraia novas dívidas antes de provar que consegue arcar com o financiamento atual.
Como o peso das parcelas mensais influencia o seu perfil de risco bancário?
Os bancos monitoram o seu comprometimento de renda. Se você possui uma parcela alta em um financiamento, o sistema avalia quanto sobra do seu salário para as outras necessidades.
Quanto mais próximo você estiver do limite de 30% da sua renda comprometida, maior será a cautela do mercado em te oferecer novos limites.
Manter o Score de crédito alto exige que você demonstre que, mesmo com a nova parcela, seu fluxo de caixa permanece saudável e sob controle.
Qual o impacto de manter outras contas de consumo quitadas durante o financiamento?
A consistência é o fator de desempate para o seu Score. Durante um financiamento longo, o pagamento pontual de contas de consumo, como luz ou internet, ganha uma importância ainda maior.
Essas contas pequenas funcionam como “âncoras” de estabilidade no seu Cadastro Positivo. Elas provam aos algoritmos que o seu comportamento de bom pagador é sistêmico.
Isso não se limita apenas à parcela principal do carro ou da casa, o que acelera a baixa de negativação caso existam pendências antigas e ajuda na recuperação da sua nota.
A gestão inteligente das parcelas através de ferramentas na internet
Em 2026, a tecnologia é a maior aliada para garantir que o seu Score não sofra com esquecimentos. A organização digital permite que você mantenha sua reputação intacta sem esforço excessivo.
Como os lembretes de pagamento via internet evitam atrasos que derrubam o score?
Configurar lembretes e notificações em aplicativos de internet garante que você nunca perca o vencimento de uma prestação.
Um atraso de apenas dois dias já é suficiente para ser reportado ao sistema, causando uma queda que pode levar meses para ser revertida. Saiba o que acontece se você atrasar uma parcela de compromissos financeiros.
A conectividade constante permite que você seja avisado em tempo real sobre o fechamento de faturas e datas de débito, protegendo sua pontuação contra deslizes técnicos.
Por que utilizar o débito automático configurado na internet ajuda na sua pontualidade?
O débito automático é a ferramenta preferida dos birôs de crédito. Ao configurar o pagamento das parcelas via internet banking, você sinaliza ao mercado que possui planejamento e fundos garantidos.
Essa automatização elimina o risco de falha humana e mantém o fluxo de dados positivos alimentando seu histórico de forma ininterrupta.
Isso é fundamental para limpar o nome e aumentar o crédito gradualmente após a abertura de um financiamento.
Resiliência financeira: transformando dívida em reputação
Um financiamento não deve ser visto apenas como uma dívida, mas como uma oportunidade de ouro para provar sua resiliência financeira.
Quando você mantém o pagamento de cada parcela rigorosamente em dia, você está fornecendo ao mercado a prova mais sólida de que é um excelente pagador a longo prazo.
Diferente de um cartão de crédito, o financiamento demonstra que você tem disciplina para gerir contratos complexos por anos.
Com o tempo, essa consistência fará com que o seu Score atinja patamares de excelência que destravarão as melhores taxas do mercado. Consultar o CPF com frequência ajuda a acompanhar essa evolução.
No Quero Acertar, acreditamos que o monitoramento constante é a chave para uma vida financeira de sucesso.
Nossa plataforma permite que você consulte sua situação de forma gratuita e segura, ajudando você a identificar qualquer entrave.
Tome o controle da sua jornada financeira agora e transforme o seu financiamento na base de uma reputação indestrutível em 2026.
Verificar situação do meu CPF agora
Perguntas Frequentes sobre manutenção de score e financiamentos
Antecipar o pagamento da última parcela do financiamento ajuda o score na internet?
Sim. Antecipar pagamentos demonstra capacidade financeira extra e acelera a atualização positiva, o que impulsiona a pontuação. Saiba quanto tempo demora para o sistema processar seus pagamentos.
Por que meu score continua caindo na internet meses após eu começar o financiamento?
Isso pode acontecer se você estiver usando muito o limite do cheque especial ou se fez novos pedidos de cartão. O sistema entende que você está acumulando riscos desnecessários.
É seguro contratar seguros de proteção financeira oferecidos via internet para o contrato?
Sim, e pode ser estratégico. Seguros garantem o pagamento das parcelas em caso de desemprego, evitando que seu nome fique sujo em momentos de crise.
Como o Cadastro Positivo na rede interpreta o pagamento parcial de uma prestação?
O pagamento parcial é visto como um sinal de alerta e instabilidade. Para manter o Score alto, é fundamental pagar sempre o valor integral.
Ter um financiamento imobiliário ativo impede de conseguir um novo cartão na internet?
Não impede, mas o limite oferecido pode ser menor inicialmente. O banco avaliará se o novo cartão compromete sua capacidade de pagar compras a prazo.
Como o Quero Acertar ajuda a monitorar a saúde do CPF durante contratos longos na rede?
O Quero Acertar ajuda a organizar suas finanças e centraliza a consulta de possíveis débitos esquecidos, evitando que pequenas dívidas sujem seu nome.
Qual o tempo médio de internet para o score voltar ao nível anterior ao financiamento?
Com pagamentos em dia e sem novas consultas, o Score costuma se recuperar e subir entre 4 e 8 meses após a assinatura do contrato.







