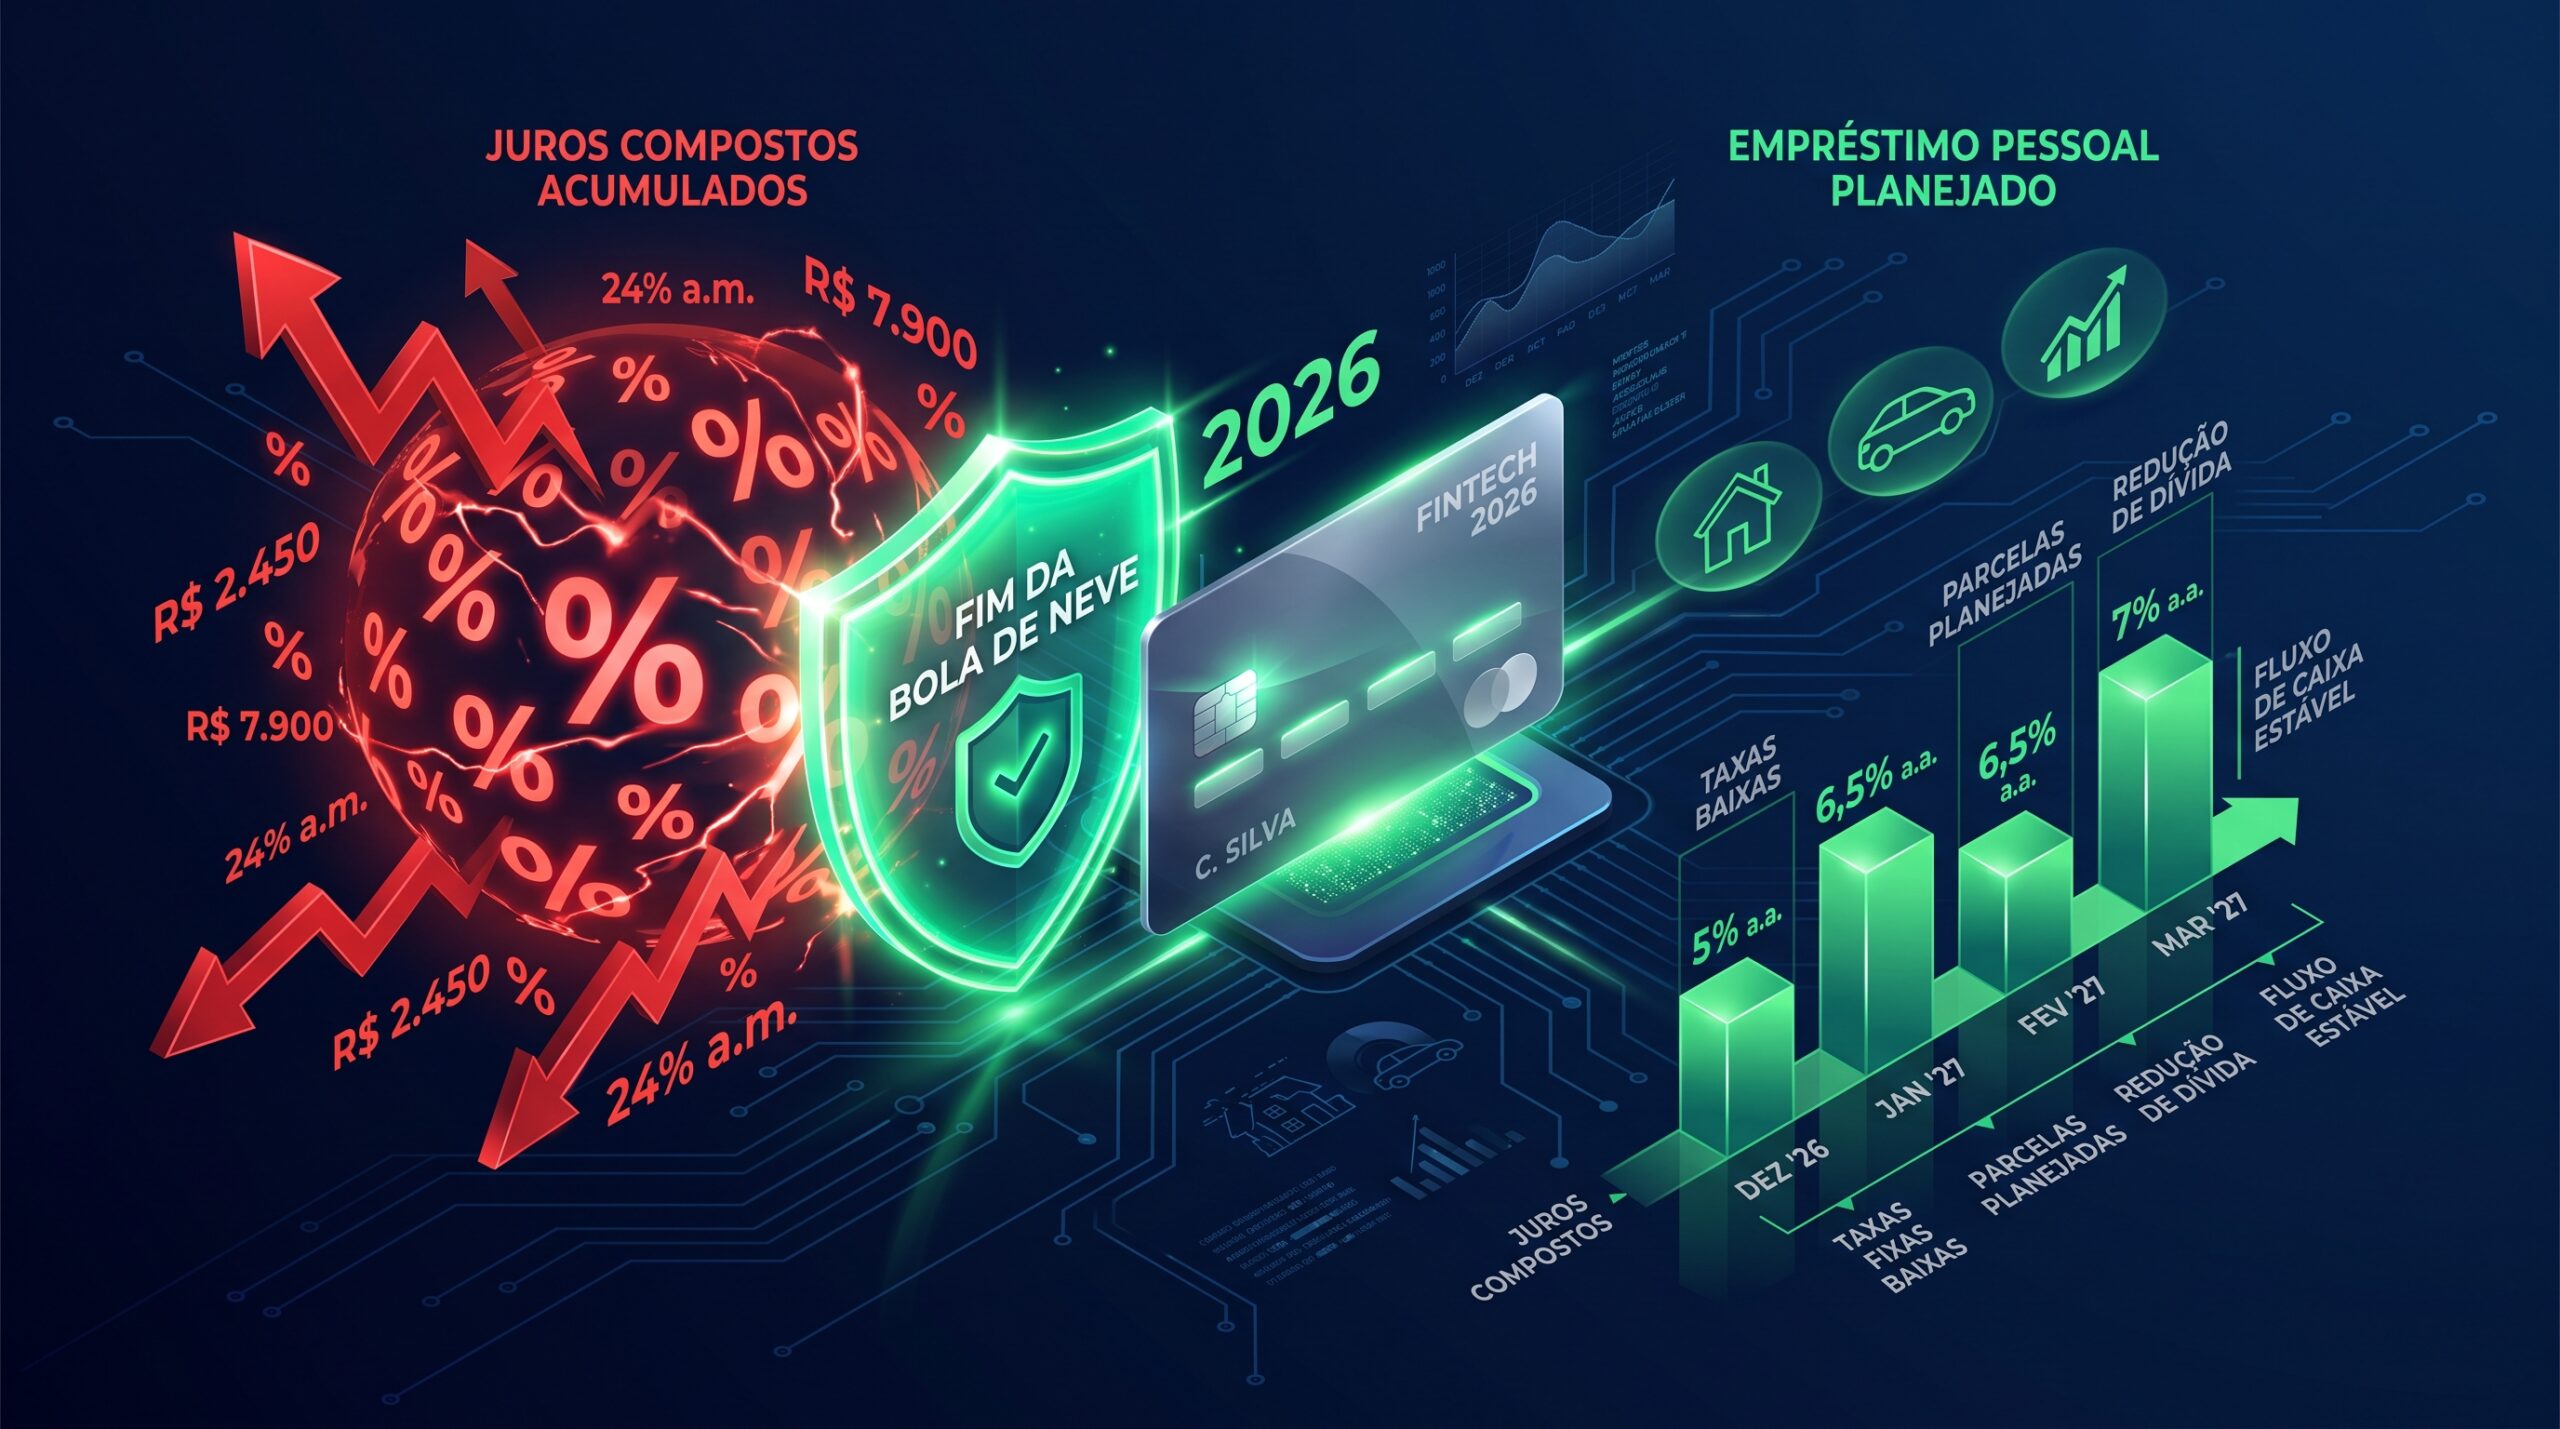
Sair do rotativo exige a interrupção imediata do pagamento mínimo, pois ele alimenta juros exorbitantes que multiplicam o débito original em poucos meses.
O caminho mais eficaz é substituir essa dívida por uma linha de crédito com taxas significativamente menores, como o empréstimo pessoal ou consignado.
Além disso, é fundamental buscar uma negociação direta com a operadora para fixar parcelas que realmente caibam no seu orçamento mensal.
Com essas ações estratégicas, você estanca o crescimento da dívida e retoma o controle da sua vida financeira.
Por que o juro rotativo é considerado a dívida mais perigosa do mercado?
O rotativo do cartão de crédito possui taxas que podem ultrapassar 400% ao ano, o que significa que o valor devido dobra de tamanho em pouquíssimo tempo.
Isso ocorre devido ao sistema de juros compostos (juros sobre juros) aplicados diariamente sobre o saldo devedor.
É o tipo de dívida que consome a renda familiar de forma voraz, transformando pequenas compras em montantes impagáveis se não houver uma intervenção rápida.
Como a troca da dívida do cartão por um empréstimo pessoal pode salvar seu CPF?
Essa estratégia é conhecida como “trocar uma dívida cara por uma barata”. Enquanto o cartão cobra taxas de 15% ou mais ao mês, um empréstimo pessoal pode oferecer taxas de 3% a 6%.
Ao pegar um empréstimo para quitar o cartão à vista, você interrompe o ciclo do rotativo e passa a pagar uma parcela fixa, com juros muito menores e com data certa para acabar. Isso evita que seu nome seja enviado para os órgãos de proteção ao crédito.
Quais são os primeiros passos para organizar o orçamento e estancar o crescimento do débito?
O primeiro passo é o diagnóstico: saiba exatamente quanto você deve e qual o valor dos juros diários.
Em seguida, interrompa o uso do cartão de crédito para evitar que novos gastos aumentem o saldo devedor.
Corte despesas supérfluas do seu orçamento e direcione todo o valor economizado para o pagamento da fatura ou para a amortização de parcelas de um possível acordo. Sem estancar a saída de dinheiro, a renegociação perde sua eficácia.
A tecnologia como aliada na busca por alternativas de crédito
Hoje, plataformas digitais permitem comparar diversas opções de crédito e renegociação em segundos, sem que você precise sair de casa ou enfrentar filas em bancos.
A tecnologia remove a pressão emocional do atendimento presencial, dando ao consumidor a liberdade de analisar taxas e prazos com clareza, encontrando ofertas que muitas vezes não estão disponíveis nos canais tradicionais das grandes instituições.
Como simular taxas de juros reduzidas através de portais de internet seguros?
Portais seguros permitem que você insira o valor da sua dívida e veja projeções de quanto pagaria em diferentes cenários de parcelamento.
Ao simular, você consegue visualizar o Custo Efetivo Total (CET) de cada proposta. Essa transparência é essencial para garantir que o novo contrato realmente represente uma economia e não apenas um adiamento do problema financeiro.
Quais os riscos de contratar empréstimos rápidos de empresas desconhecidas na rede?
O principal risco é o golpe do “depósito antecipado”. Empresas legítimas e bancos nunca pedem qualquer valor antecipado para liberar crédito ou renegociação.
Além disso, desconfie de ofertas que parecem fáceis demais ou que não exigem nenhuma garantia.
Sempre verifique o CNPJ da empresa e sua reputação em sites de reclamação antes de fornecer qualquer dado sensível ou assinar contratos digitais.
Corte a corrente do endividamento agora
Ignorar o juro rotativo é o caminho mais rápido para a negativação e para o colapso do seu planejamento financeiro.
Cada dia que você permanece pagando apenas o mínimo, a dívida cresce de forma desproporcional à sua capacidade de pagamento.
A urgência aqui não é apenas para “limpar o nome“, mas para impedir que o seu patrimônio e a sua saúde mental sejam consumidos pelos juros abusivos.
O alívio financeiro só acontece quando você decide encarar os números e buscar ajuda em plataformas que prezam pela transparência.
Na Quero Acertar, facilitamos esse processo, conectando você às melhores condições de renegociação do mercado. Não permita que o rotativo decida o seu futuro; recupere o controle hoje mesmo.
Ver opções de renegociação no Quero Acertar
Perguntas Frequentes sobre como vencer os juros do rotativo
O banco é obrigado a oferecer o parcelamento da fatura com juros menores pela internet?
Sim, conforme normas do Banco Central, após 30 dias no rotativo, o banco deve oferecer uma linha de crédito parcelada com condições mais favoráveis do que a taxa do rotativo.
Pagar o valor mínimo do cartão uma única vez já prejudica o meu score na rede?
Pagar o mínimo sinaliza que você está com dificuldade financeira, o que pode reduzir sua capacidade de crédito. No entanto, o impacto no score de crédito é muito menor do que o atraso total (inadimplência).
Como a nova regra do rotativo na internet limita o crescimento da dívida total?
Desde janeiro de 2024, os juros do rotativo não podem ultrapassar 100% do valor da dívida original. Isso significa que sua dívida não pode mais dobrar infinitamente, o que traz mais segurança ao consumidor.
Posso cancelar o cartão de crédito enquanto ainda estou pagando o rotativo?
Sim, você pode solicitar o cancelamento do cartão. O débito continuará existindo e você precisará pagar as faturas ou renegociar o saldo, mas o cancelamento evita que novos gastos e anuidades aumentem a dívida.
Qual a diferença entre juros de mora e os juros do rotativo exibidos no aplicativo?
Juros de mora são uma penalidade fixa pelo atraso (geralmente 1% ao mês). Já os juros do rotativo são a taxa de financiamento pelo crédito que o banco te concedeu ao não pagar o total da fatura (que é muito mais alta).
Quanto tempo leva para o score subir após sair da bola de neve de juros?
A recuperação é gradual. Assim que as dívidas são quitadas ou o acordo é formalizado e pago em dia, os sistemas de score começam a reconhecer sua nova postura positiva, geralmente apresentando melhoras em 30 a 60 dias.
Como evitar que o banco debite automaticamente o valor mínimo da conta via internet?
Você pode solicitar o cancelamento da autorização de débito automático diretamente pelo aplicativo ou internet banking, conforme garantido pela resolução 4.790 do Banco Central. No entanto, lembre-se que isso resultará em inadimplência se você não pagar por outro meio.







