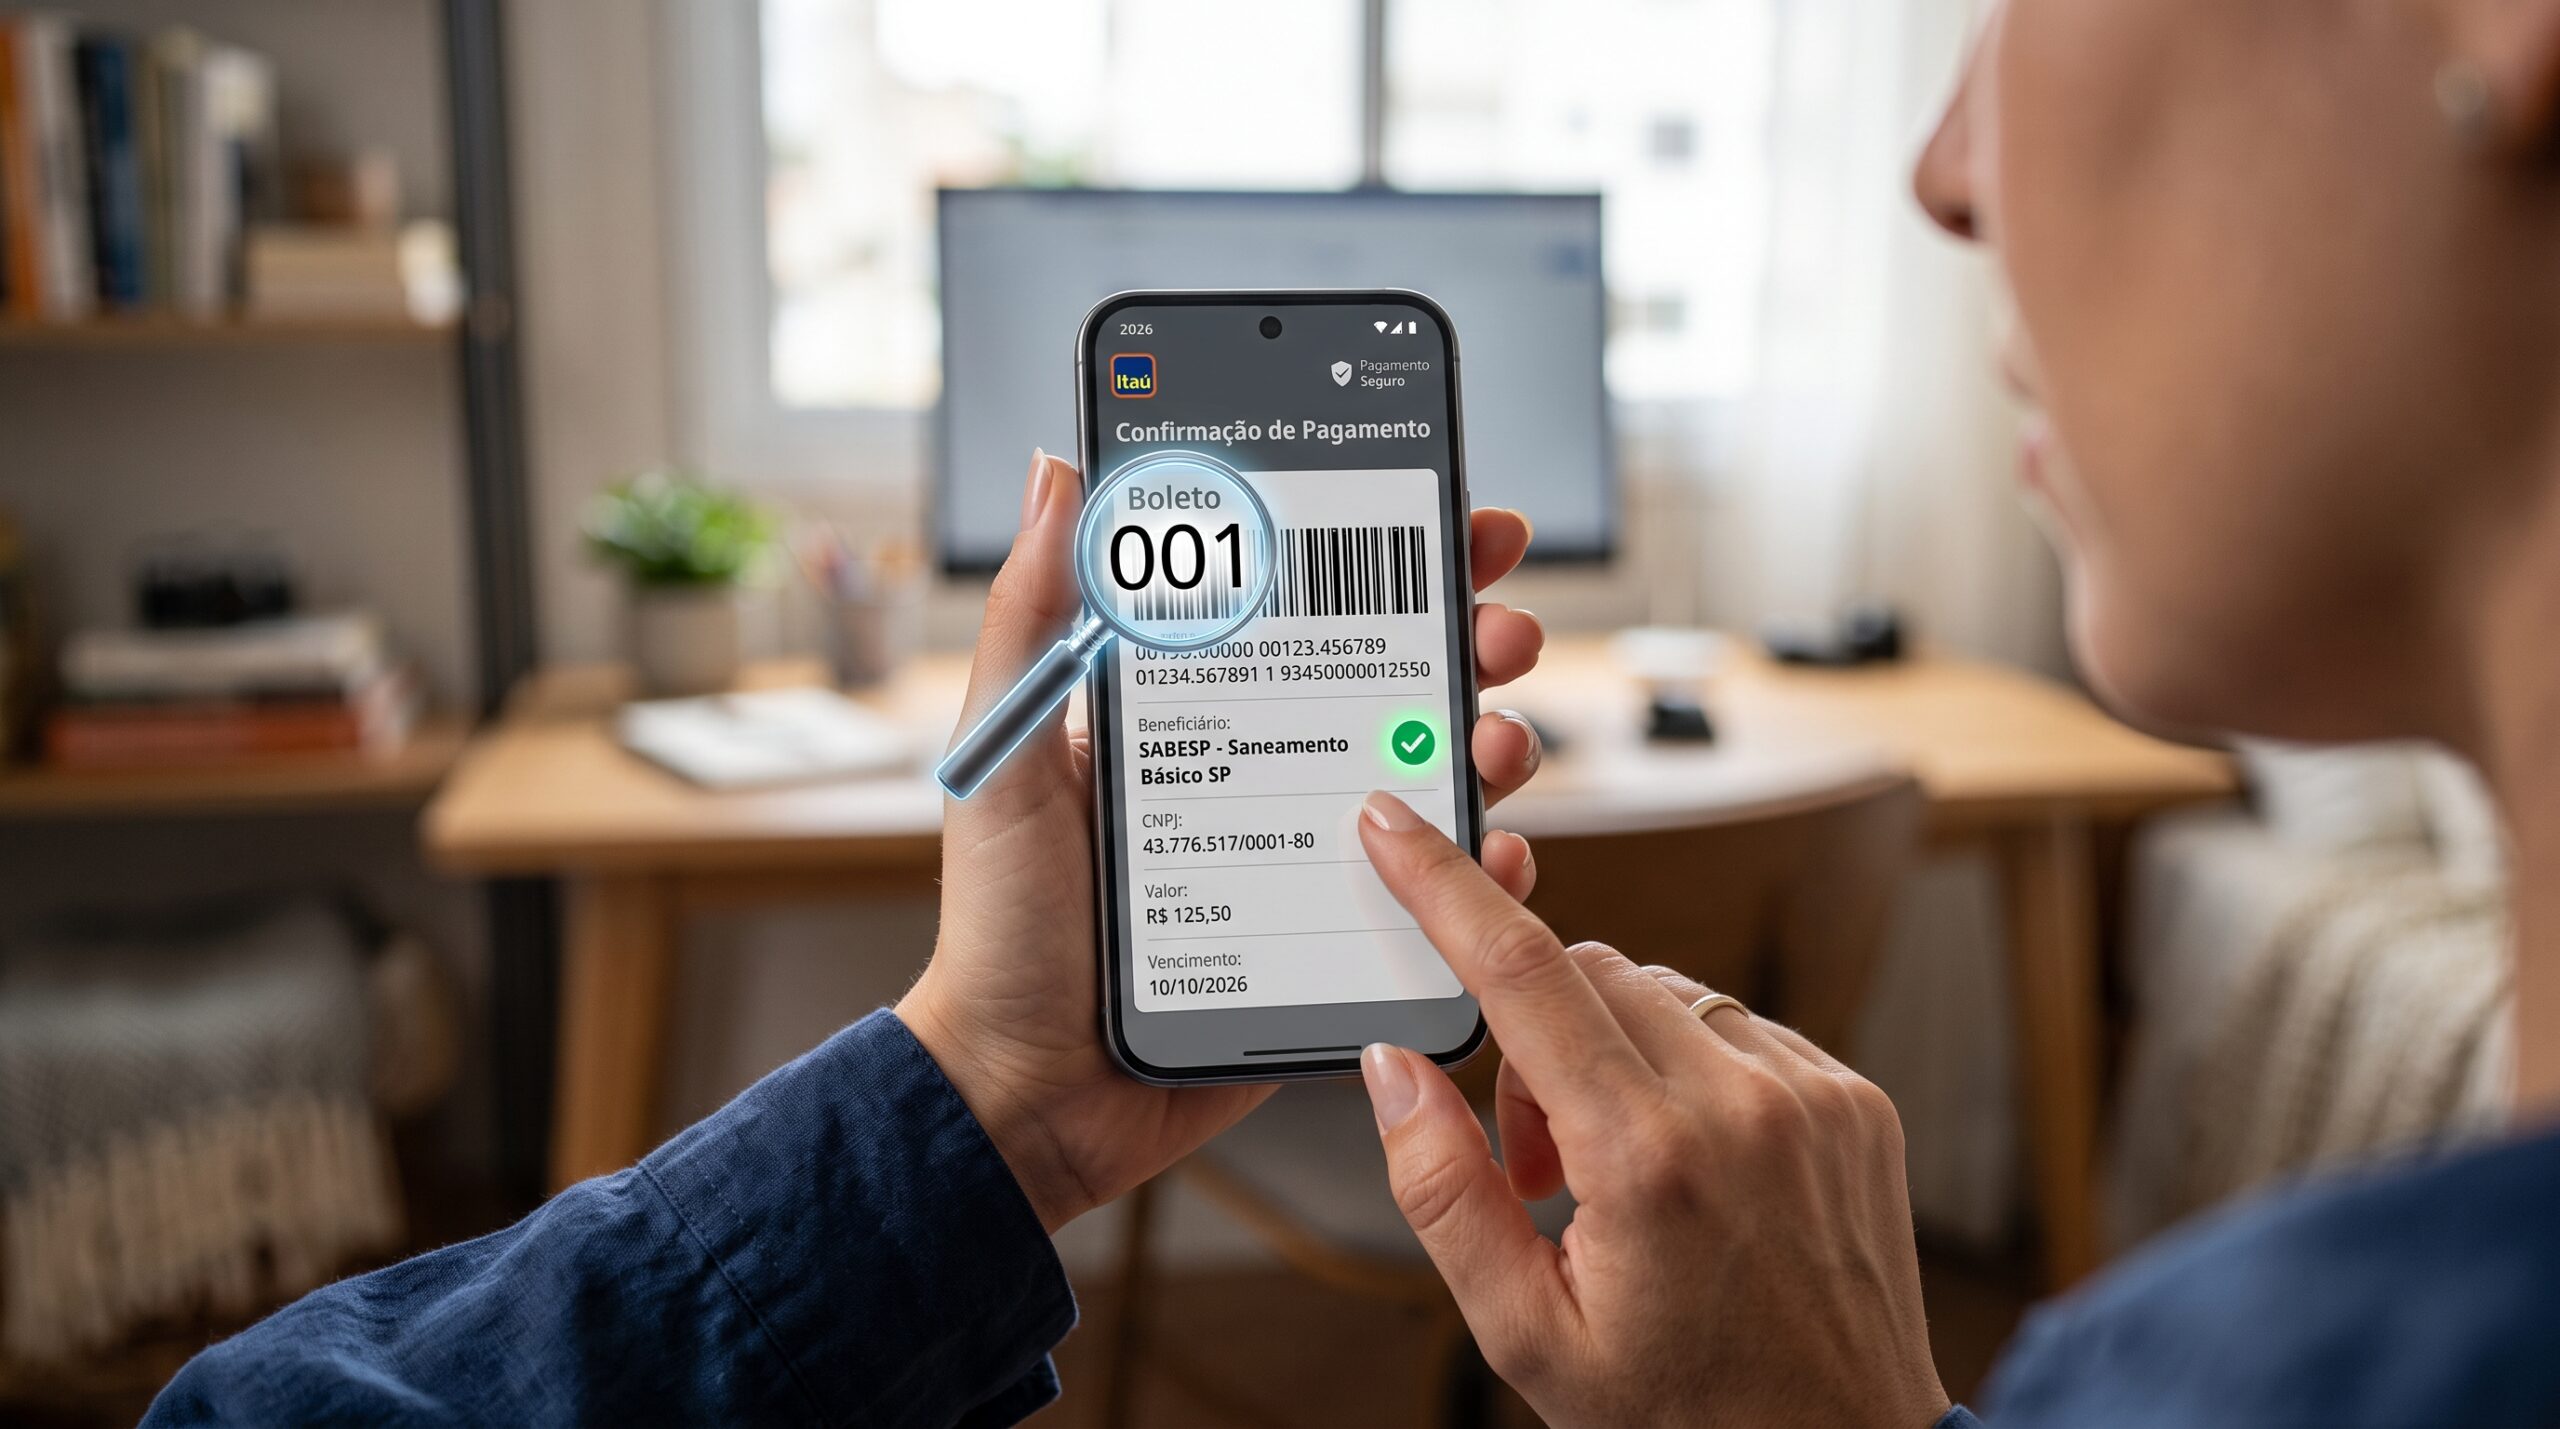
Para conferir se um boleto de quitação de dívida é verdadeiro, você deve validar o CNPJ do beneficiário exibido na tela do seu banco no momento do pagamento e analisar se os três primeiros dígitos do código de barras correspondem exatamente ao código do banco emissor.
É indispensável confirmar que o documento foi gerado em uma plataforma oficial reconhecida ou em um canal de atendimento verificado pelo credor.
Desconfie sempre de cobranças enviadas por remetentes desconhecidos ou que apresentem descontos irreais sem que você tenha realizado uma solicitação prévia. A atenção a esses detalhes técnicos é a sua principal defesa contra fraudes financeiras na internet.
Quais dados do beneficiário você deve conferir antes de confirmar o pagamento?
No momento em que você lê o código de barras ou insere a linha digitável no seu aplicativo bancário, o sistema exibe os dados de quem receberá o dinheiro.
O campo “Beneficiário Final” ou “Razão Social” deve conter o nome da empresa credora (ex: Banco Itaú, Vivo, Recovery) ou da plataforma de negociação oficial.
Se nesse campo aparecer o nome de uma pessoa física (um CPF) ou de uma empresa desconhecida que não possui relação com a sua dívida de 500,00 ou 1.000,00, não finalize a operação.
O CNPJ exibido também deve ser verificado em sites de busca para garantir que pertence à instituição legítima.
Como identificar erros de digitação e formatação que denunciam um boleto falso?
Boletos verdadeiros seguem padrões rigorosos de design e qualidade. Desconfie se o logotipo do banco estiver com baixa resolução (embaçado), se houver erros de português, ou se a formatação das linhas estiver desalinhada.
Outro sinal de alerta é a data de vencimento: golpistas costumam emitir boletos com vencimento para o mesmo dia ou prazos extremamente curtos para pressionar o consumidor a pagar sem checar as informações.
Documentos legítimos de negociações de 300,00 ou 700,00 geralmente apresentam clareza total em todos os campos, incluindo multas, juros e o código do beneficiário.
Qual o papel dos três primeiros dígitos do código de barras na autenticação?
Os três primeiros números da linha digitável de qualquer boleto representam o código da instituição financeira que emitiu o documento.
Por exemplo: 001 para Banco do Brasil, 237 para Bradesco, 341 para Itaú e 033 para Santander.
Se o logotipo no topo do papel for da Caixa Econômica (104), mas a linha digitável começar com números diferentes, o boleto é falso.
Validar se o banco emissor coincide com a marca impressa é uma das formas mais simples e eficazes de identificar uma fraude de forma imediata.
O uso de ferramentas de segurança da internet para validar documentos
A tecnologia atual oferece diversos recursos para que o consumidor rastreie a origem das cobranças e evite prejuízos.
Como os leitores de PDF e sites de internet oficiais ajudam a rastrear a origem do boleto?
Ao abrir um boleto em PDF, você pode verificar as propriedades do arquivo para ver quem o criou. Além disso, muitos bancos oferecem em seus aplicativos a função de validar boletos registrados.
Se você recebeu um boleto de quitação de 2.000,00 e o seu banco avisa que o código não foi encontrado na base do Banco Central, trata-se de um documento fraudulento.
Sites oficiais de birôs de crédito também permitem que você gere o boleto diretamente no ambiente seguro deles, garantindo a autenticidade da origem.
Por que você deve evitar baixar boletos de links recebidos por redes sociais na internet?
Criminosos utilizam links patrocinados em redes sociais para direcionar usuários a páginas falsas que imitam portais de negociação.
Ao clicar nesses links, você pode baixar arquivos infectados que alteram o código de barras no momento da visualização. A regra de ouro na internet é: nunca baixe boletos de mensagens de WhatsApp de números não verificados ou links de redes sociais.
Acesse sempre o endereço oficial da empresa digitando-o diretamente no navegador.
Segurança em primeiro lugar: evite o golpe do boleto
A segurança de seus dados e de seu patrimônio deve vir sempre antes da pressa em pagar uma dívida e limpar o nome.
O “golpe do boleto” é uma das fraudes mais comuns em 2026, aproveitando-se da ansiedade do devedor em resolver sua situação financeira.
Entender que boletos falsos são criados para parecerem oficiais é o primeiro passo para uma postura vigilante.
A paciência em conferir cada dado técnico é o que garante que o seu esforço para regularizar o CPF seja bem-sucedido.
No Quero Acertar, a sua proteção é a nossa prioridade absoluta. Todos os nossos processos de negociação ocorrem dentro de um ambiente criptografado e integrado diretamente aos sistemas dos credores, o que elimina o risco de boletos adulterados.
Ao utilizar nossa rede, você tem a certeza de que está lidando com canais verificados e auditados, onde cada documento gerado possui validade jurídica garantida.
Não corra riscos desnecessários em sites suspeitos; assuma o controle da sua saúde financeira com a segurança de quem utiliza tecnologia de ponta para proteger o seu nome.
Verificar situação do meu CPF agora
Perguntas Frequentes sobre a autenticidade de boletos de acordo
O nome que aparece na tela do caixa eletrônico ou internet banking deve ser de quem?
Deve ser obrigatoriamente o nome da empresa credora ou da instituição financeira parceira autorizada. Se aparecer o nome de uma pessoa física ou de uma empresa que você nunca ouviu falar, interrompa o pagamento na hora.
É seguro utilizar sites de internet que prometem “validar boletos” de terceiros?
Apenas se forem sites oficiais de bancos ou birôs de crédito. Evite sites genéricos de “validação” na internet, pois eles podem ser usados para capturar as informações do seu boleto verdadeiro e criar uma cópia falsa.
Como confirmar se o número do código de barras coincide com o valor da dívida na rede?
Os últimos dez dígitos da linha digitável de um boleto geralmente correspondem ao valor a ser pago. Se você negociou um acordo de 450,00, o final da linha digitável deve terminar em 0000045000. Se os números forem aleatórios, desconfie.
Por que boletos verdadeiros de renegociação raramente chegam via correio sem solicitação?
Empresas modernas priorizam canais digitais por segurança e custo. Boletos que chegam pelo correio de surpresa, com descontos “milagrosos” de dívidas de 10.000,00 por apenas 100,00, são táticas clássicas de fraudadores que compram bases de dados vazadas.
O que fazer se eu paguei um boleto falso gerado por um invasor de internet?
Entre em contato imediato com o seu banco para tentar bloquear a transação. Se o pagamento foi via Pix, acione o MED (Mecanismo Especial de Devolução). Em seguida, registre um Boletim de Ocorrência detalhando o site ou canal onde o boleto foi obtido.
Como a tecnologia de DDA na internet pode ajudar a identificar boletos legítimos?
O DDA (Débito Direto Autorizado) permite que você visualize todos os boletos emitidos em seu CPF diretamente no seu aplicativo bancário. Se você fechou um acordo, o boleto verdadeiro aparecerá lá. Se ele não aparecer no DDA, há grandes chances de ser uma fraude.
Quais são os bancos que mais sofrem com a emissão de boletos fraudulentos na internet?
Grandes bancos de varejo (Banco do Brasil, Itaú, Bradesco e Caixa) são os mais visados por possuírem milhões de clientes. No entanto, em 2026, bancos digitais também têm sido alvo de clonagem de boletos de faturas e empréstimos.







