-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.

Blog
Todas as Postagens
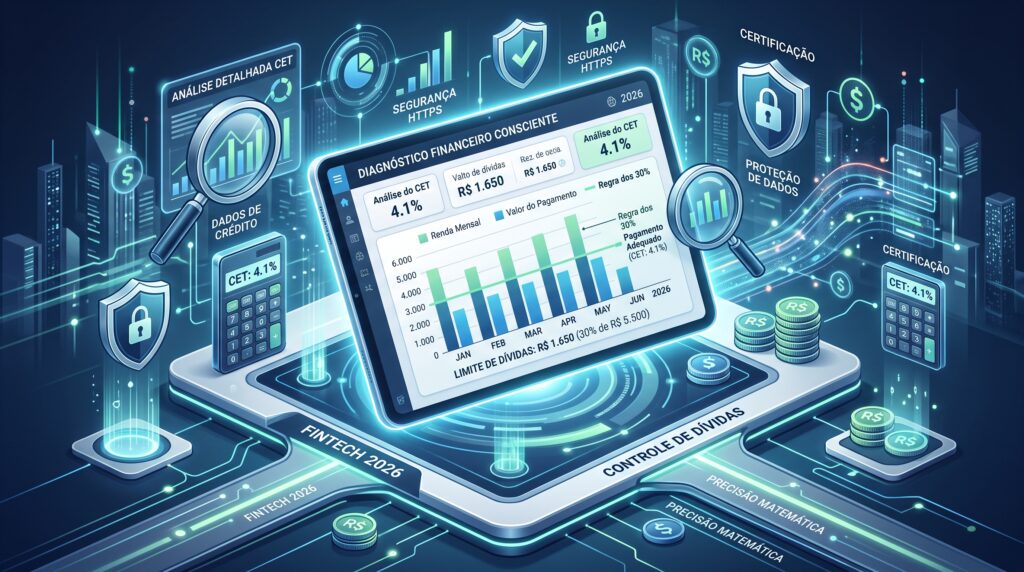
Como renegociar dívidas de forma consciente
Renegociar dívidas de forma consciente exige, primeiramente, um diagnóstico preciso de todos os seus débitos em aberto. Esse processo envolve analisar detalhadamente sua capacidade de pagamento mensal para garantir que as parcelas caibam no orçamento sem gerar novos atrasos. O objetivo central deve ser a busca por propostas que reduzam significativamente os juros e encargos, […]
Como renegociar dívidas: opções, descontos e parcelamentos
Sabemos que lidar com contas atrasadas não é apenas uma questão de números, é uma questão de tranquilidade. A sensação de que as dívidas estão fugindo do controle pode tirar o sono, mas queremos que você saiba de uma coisa: ter uma dívida não é uma sentença definitiva e nem motivo de vergonha. Imprevistos acontecem […]
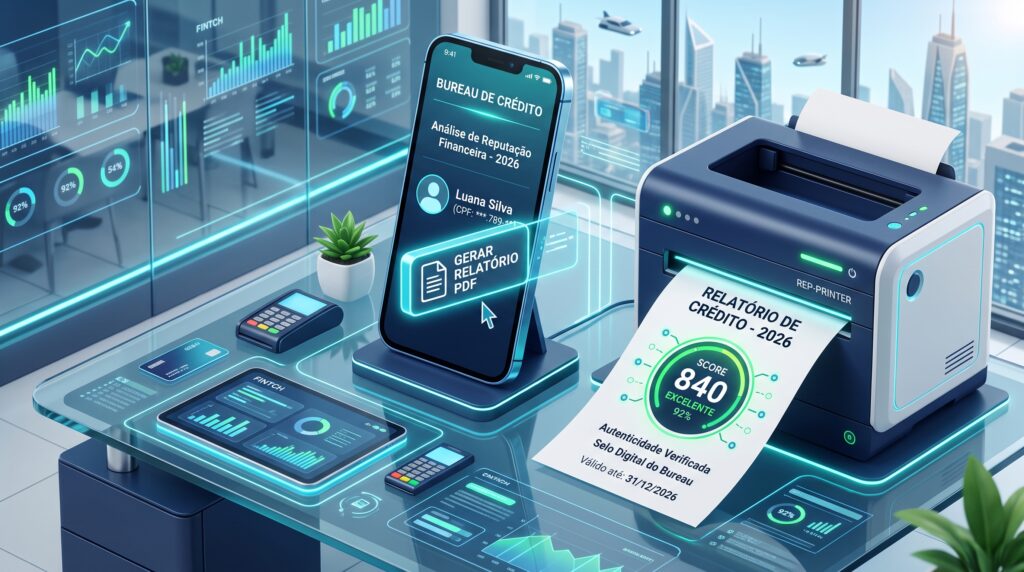
Como imprimir o comprovante de score para apresentar no banco?
Você pode gerar um relatório oficial do seu Score diretamente nos portais da Serasa ou de outros birôs por meio da função “Gerar PDF” ou “Imprimir”. Esse documento funciona como uma prova física da sua boa reputação financeira, sendo essencial que ele esteja atualizado e contenha o detalhamento do seu comportamento recente como pagador. Ao […]
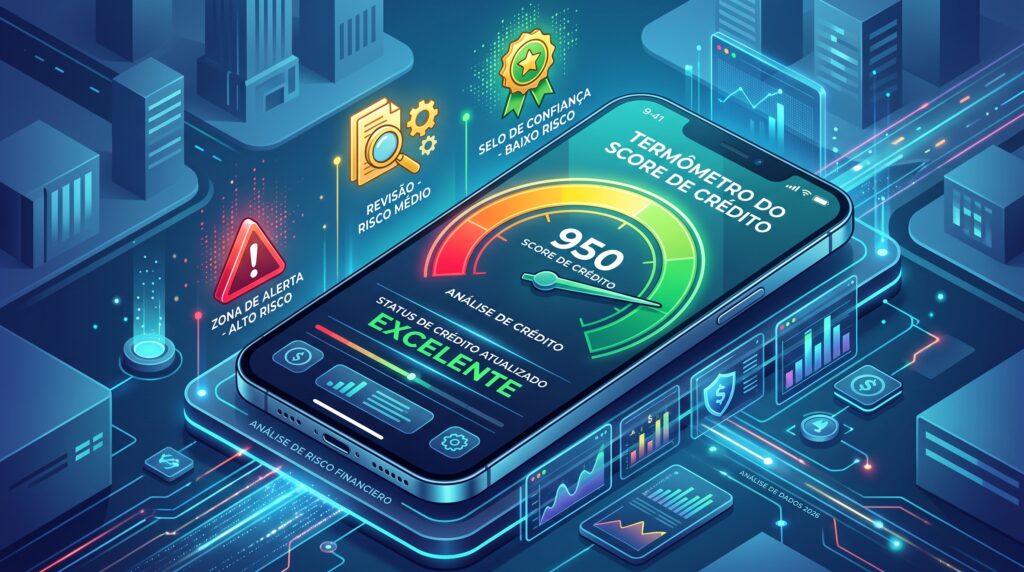
O que significa a cor do gráfico do seu score (Vermelho ao Verde)
As cores do gráfico do Score representam o seu nível de risco de inadimplência, permitindo que as empresas façam uma leitura rápida da sua saúde financeira. A faixa vermelha indica que há um alto risco de atraso nos pagamentos, enquanto a cor verde sinaliza que você é um excelente pagador aos olhos do mercado. Estar […]
Quais aplicativos são oficiais para ver a pontuação de crédito?
Para verificar sua pontuação de crédito de forma segura, os aplicativos oficiais são os desenvolvidos pelos birôs de crédito reconhecidos no Brasil, como Serasa, SPC Brasil e Boa Vista. É fundamental baixar apenas as versões publicadas pelas empresas oficiais nas lojas Google Play ou App Store, garantindo assim a proteção integral dos seus dados pessoais. […]
É possível consultar o score de outra pessoa com o CPF dela?
Para o cidadão comum, não é possível consultar o Score de outra pessoa apenas com o número do CPF, devido às rigorosas leis de proteção de dados (LGPD) vigentes no Brasil. Esse acesso é restrito exclusivamente ao próprio titular do documento e a empresas que possuam uma justificativa legal para análise de risco e concessão […]


Segurança e confiança garantidas.
Renegocie suas dívidas com quem possui excelente reputação no mercado.
-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.
Os mais lidos
Qual a diferença entre dívida e CPF negativado?
A dívida é o débito financeiro em si, ou seja, qualquer conta que não foi paga até a data do vencimento. Já a negativação é o registro oficial desse atraso nos bancos de dados de órgãos de proteção ao crédito, como Serasa e SPC Brasil. Enquanto a dívida é uma pendência entre você e o […]
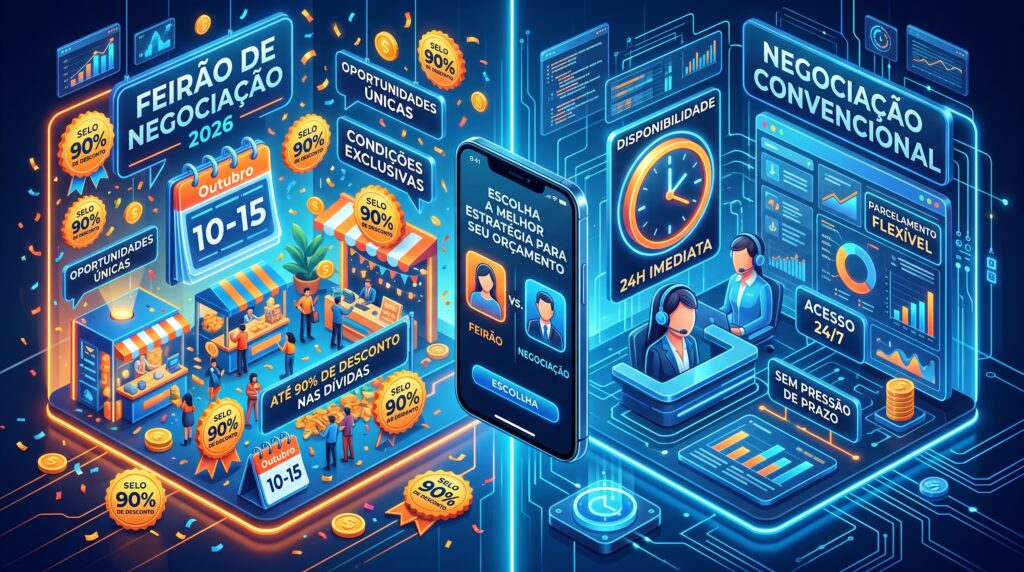
Qual a diferença entre o Feirão e a negociação comum?
A principal diferença é que no Feirão as empresas oferecem condições excepcionais e descontos em massa para reduzir seus índices de inadimplência rapidamente, enquanto a negociação comum segue as tabelas padrão de juros e prazos da empresa. O Feirão funciona como um evento de oportunidade com data marcada, apresentando reduções que podem chegar a 99% […]
Como renegociar dívidas de forma consciente
Renegociar dívidas de forma consciente exige, primeiramente, um diagnóstico preciso de todos os seus débitos em aberto. Esse processo envolve analisar detalhadamente sua capacidade de pagamento mensal para garantir que as parcelas caibam no orçamento sem gerar novos atrasos. O objetivo central deve ser a busca por propostas que reduzam significativamente os juros e encargos, […]
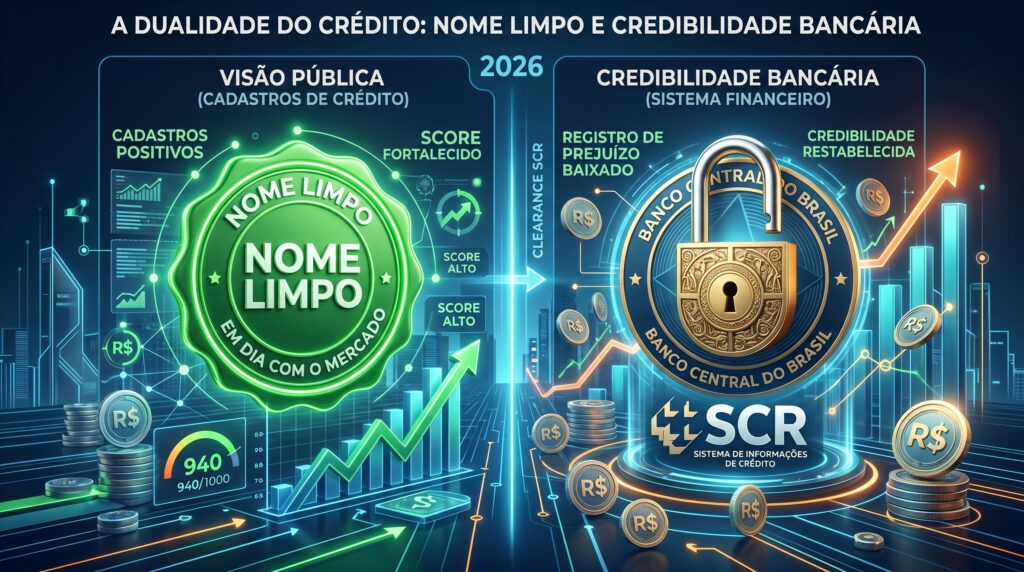
Vale a pena pagar uma dívida que já caducou?
Embora você não possa mais ser processado ou ter o nome sujo no Serasa após cinco anos, vale a pena pagar uma dúvida que já caducou, se você deseja reativar o crédito com aquele banco específico ou melhorar seu score geral. A quitação remove o registro de “prejuízo” do sistema interno das instituições financeiras, o […]
Por que consultar o CPF antes da entrevista de emprego?
Empresas avaliam candidatos além do currículo, incluindo o CPF. Dívidas não impedem contratação, mas podem influenciar a percepção. Monitorar e regularizar a situação e agir com transparência demonstra responsabilidade e pode ajudar na seleção.
Diferença entre cadastro de inadimplentes e lista negra dos bancos
A diferença fundamental entre o cadastro de inadimplentes e a “lista negra” reside na publicidade e na duração da restrição. Enquanto órgãos como Serasa e SPC mantêm registros públicos que expiram em cinco anos, as restrições internas e o histórico de prejuízos nos bancos são privados e podem durar décadas. Na prática, o seu nome […]

© 2026 Quero acertar . Todos os direitos reservados