-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.

Blog
Todas as Postagens
Dívida caduca: o que acontece após 5 anos?
Após cinco anos de atraso, ocorre a prescrição da dívida nos órgãos de proteção ao crédito, o que obriga o Serasa e o SPC a retirarem o nome do consumidor de suas listas de inadimplentes automaticamente. Embora o nome fique “limpo” para o mercado público, a dívida continua existindo internamente nos sistemas da empresa credora, […]
Como saber qual empresa me colocou no cadastro negativo?
Para descobrir qual empresa negativou seu CPF, a forma mais rápida é realizar uma consulta gratuita nos sites ou aplicativos dos birôs de crédito, como Serasa e Boa Vista. O relatório detalhado mostrará não apenas o nome da empresa, mas também o valor do débito, a data do vencimento e o número do contrato, informações […]
Diferença entre cadastro de inadimplentes e lista negra dos bancos
A diferença fundamental entre o cadastro de inadimplentes e a “lista negra” reside na publicidade e na duração da restrição. Enquanto órgãos como Serasa e SPC mantêm registros públicos que expiram em cinco anos, as restrições internas e o histórico de prejuízos nos bancos são privados e podem durar décadas. Na prática, o seu nome […]
Como remover o nome do cadastro de emitentes de cheques sem fundo?
Para remover o nome do CCF (Cadastro de Emitentes de Cheques sem Fundo), o primeiro passo é quitar a dívida com o credor e recuperar o cheque original que foi devolvido. Após recuperar o título, você deve levá-lo à sua agência bancária, pagar as taxas de exclusão e solicitar a baixa formal no sistema do […]
Por que meu CPF aparece como “não localizado” em alguns sites?
O erro de “CPF não localizado” em plataformas de compras, bancos digitais ou birôs de crédito geralmente ocorre por três motivos principais: um erro involuntário de digitação, o status de CPF suspenso ou cancelado na Receita Federal, ou a falta de atualização na base de dados que o site em questão utiliza para validar os […]
O que acontece se eu pagar a dívida, mas o banco faliu?
Quando uma instituição financeira decreta falência ou entra em liquidação extrajudicial, a sua dívida não deixa de existir. Juridicamente, o débito passa a integrar a chamada “massa falida” ou é vendido para outro banco ou fundo de investimento (securitizadora). O pagamento de uma fatura de, por exemplo, R$ 1.000,00 ou um empréstimo de R$ 5.000,00 […]


Segurança e confiança garantidas.
Renegocie suas dívidas com quem possui excelente reputação no mercado.
-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.
Os mais lidos
Desconto na renegociação: quando ele acontece de verdade
O desconto real na renegociação acontece quando o credor prefere recuperar parte do valor principal em vez de amargar uma perda total do ativo financeiro. Essa estratégia varia conforme o tempo de atraso do débito e as políticas internas de cada instituição financeira ou empresa. Assim, quanto mais antigo o débito, maiores costumam ser as […]
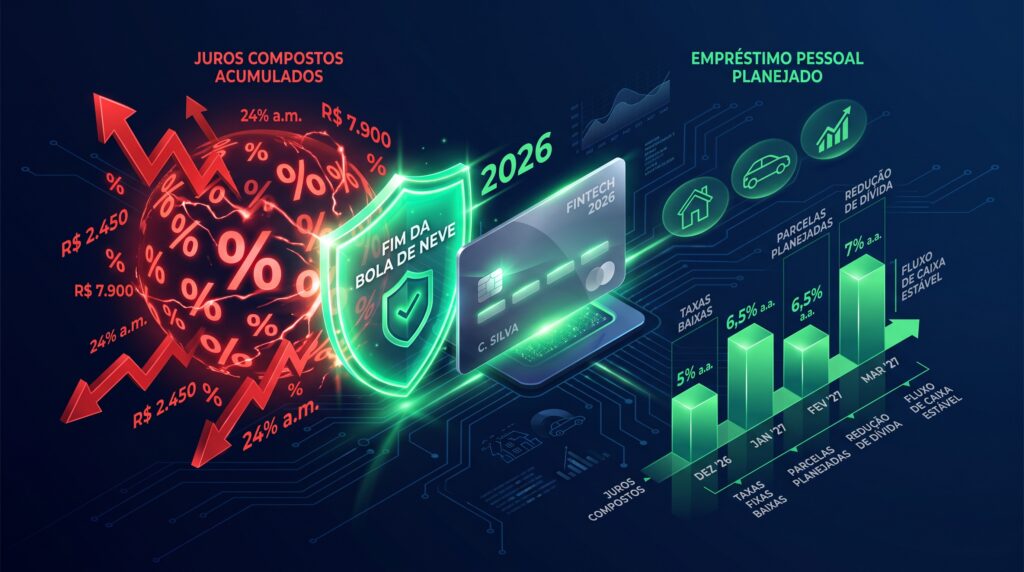
Estratégias para sair da bola de neve de juros do rotativo
Sair do rotativo exige a interrupção imediata do pagamento mínimo, pois ele alimenta juros exorbitantes que multiplicam o débito original em poucos meses. O caminho mais eficaz é substituir essa dívida por uma linha de crédito com taxas significativamente menores, como o empréstimo pessoal ou consignado. Além disso, é fundamental buscar uma negociação direta com […]
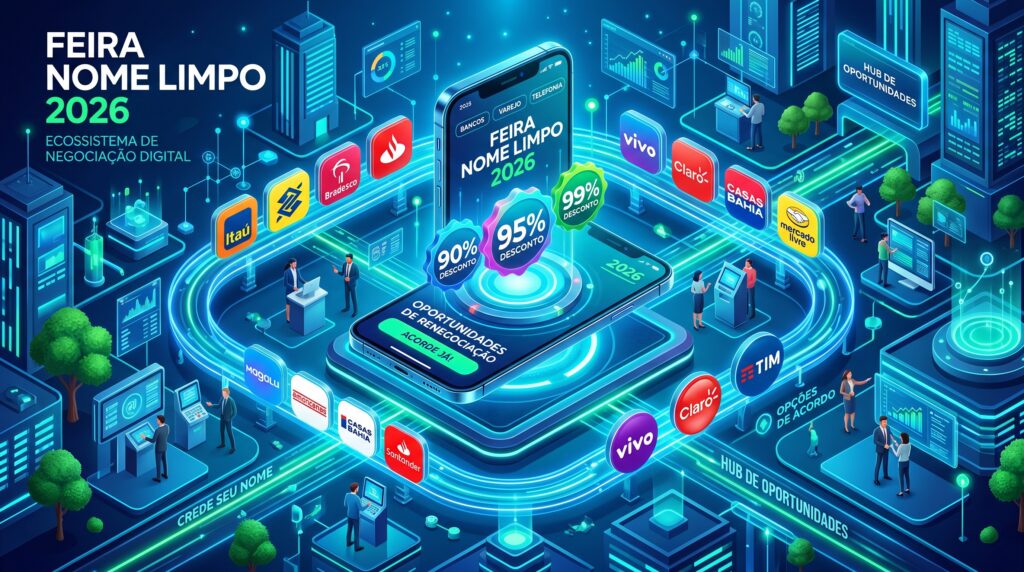
Feirão Limpa Nome: Como aproveitar as ofertas
O Feirão Limpa Nome é um evento estratégico que reúne centenas de empresas credoras dispostas a oferecer descontos agressivos, que em muitos casos podem chegar a 99% do valor total da dívida. O segredo para aproveitar essas ofertas é ter uma reserva financeira pronta e comparar as propostas logo nos primeiros dias do evento, garantindo […]
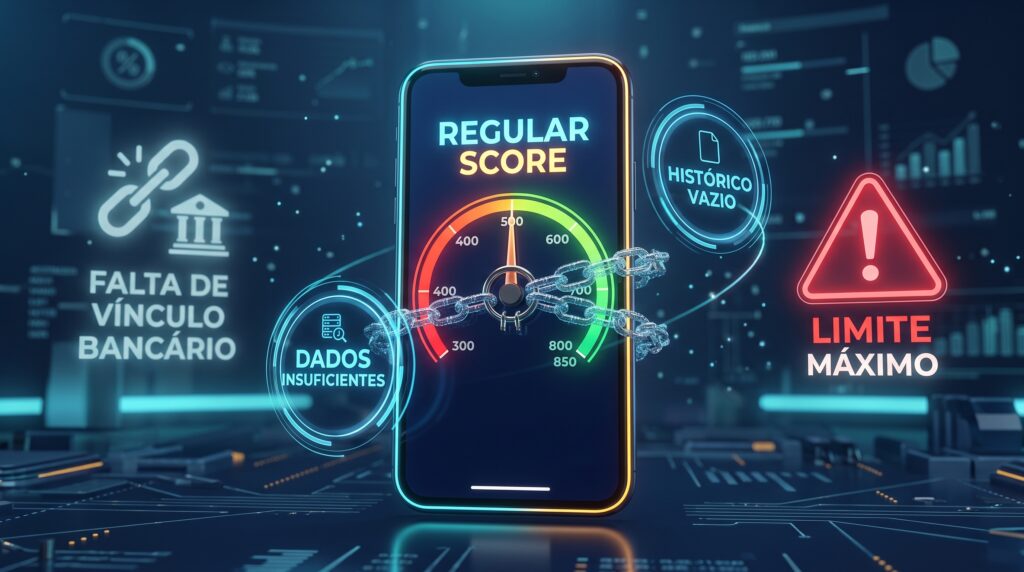
Por que meu score não sobe mesmo pagando em dia?
Pagar as contas em dia é o primeiro passo fundamental, mas o Score pode continuar travado devido à falta de um histórico de crédito robusto ou ao excesso de consultas recentes ao seu CPF. O algoritmo dos birôs precisa de um “tempo de observação” para validar se a sua mudança de comportamento é consistente e […]
Melhores meses do ano para conseguir descontos em dívidas
Os melhores meses do ano para conseguir descontos agressivos em dívidas são, sem dúvida, novembro e dezembro, seguidos pelo mês de março. O final do ano concentra o maior volume de ofertas devido à entrada do 13º salário na economia e ao esforço das empresas para fecharem seus balanços anuais com menores índices de inadimplência. […]
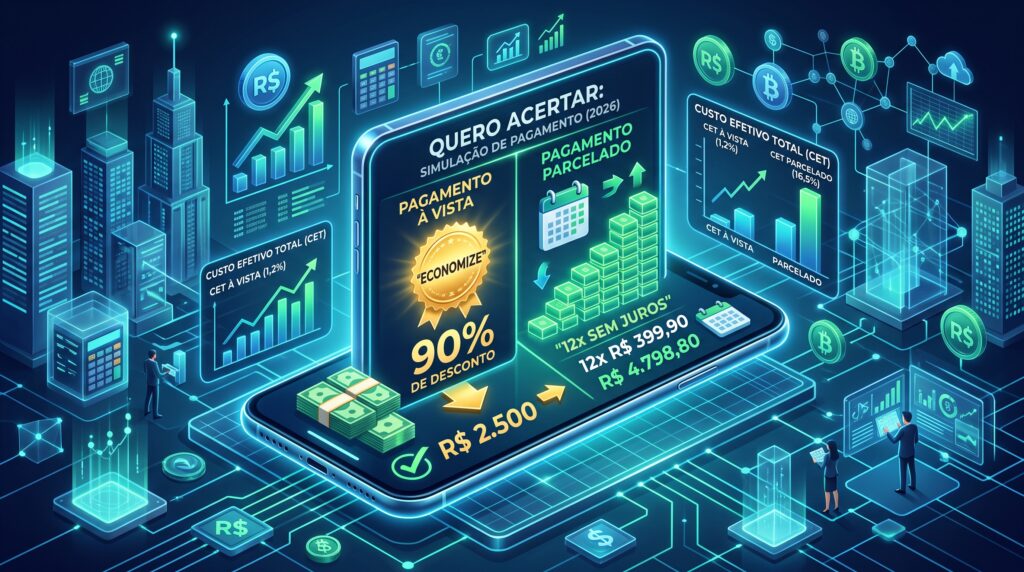
Acordo à vista ou parcelado: qual vale mais a pena
A escolha entre um acordo à vista ou parcelado depende diretamente da sua capacidade financeira imediata e do tamanho do desconto oferecido pelo credor. O pagamento à vista geralmente garante descontos muito mais agressivos, eliminando boa parte dos juros e multas de uma só vez. Por outro lado, o parcelamento dilui o peso da dívida […]

© 2026 Quero acertar . Todos os direitos reservados