-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.

Blog
Todas as Postagens

O que é a Lei do Superendividamento e como ela protege seu CPF
A Lei 14.181/2021, conhecida como Lei do Superendividamento, estabelece normas para proteger o consumidor impossibilitado de quitar dívidas sem comprometer sua sobrevivência básica. Esse mecanismo jurídico garante a preservação do mínimo existencial, permitindo que o devedor reúna credores em uma única negociação para criar um plano de pagamento sustentável. O objetivo central é evitar a […]

Como manter o score alto mesmo após fazer um financiamento
Embora a contratação de um financiamento cause uma queda inicial no score devido à consulta ao CPF e ao aumento repentino do endividamento, é perfeitamente possível estabilizar e elevar a nota nos meses seguintes. O segredo para manter a pontuação alta reside na pontualidade rigorosa de cada parcela e na suspensão temporária de novos pedidos […]

Score 500 é bom? Entenda o que você consegue com essa nota
Um Score de 500 pontos é classificado como “regular” ou “médio”, situando o consumidor em uma zona de transição importante no mercado financeiro. Nessa faixa, a aprovação de crédito é perfeitamente possível, mas geralmente vem acompanhada de limites moderados e taxas de juros que não são as mais baixas disponíveis. Para as instituições, esse perfil […]

Por que o score cai quando você é aprovado em um novo cartão?
A queda na pontuação ocorre porque o sistema de crédito interpreta a abertura de um novo contrato como um aumento imediato do seu risco de endividamento. Esse movimento é somado à consulta de CPF realizada pela instituição financeira, sinalizando ao mercado que você buscou recursos extras recentemente. Consequentemente, o Score é reduzido temporariamente até que […]
Como o pagamento de contas via Pix ajuda a subir o seu score
O Pix não aumenta o score diretamente por ser apenas um meio de transferência, mas auxilia de forma indireta ao garantir a pontualidade rigorosa dos seus pagamentos. Essa tecnologia permite que a atualização da baixa de dívidas nos bureaus de crédito ocorra de forma muito mais célere, muitas vezes em tempo real, acelerando o processo […]
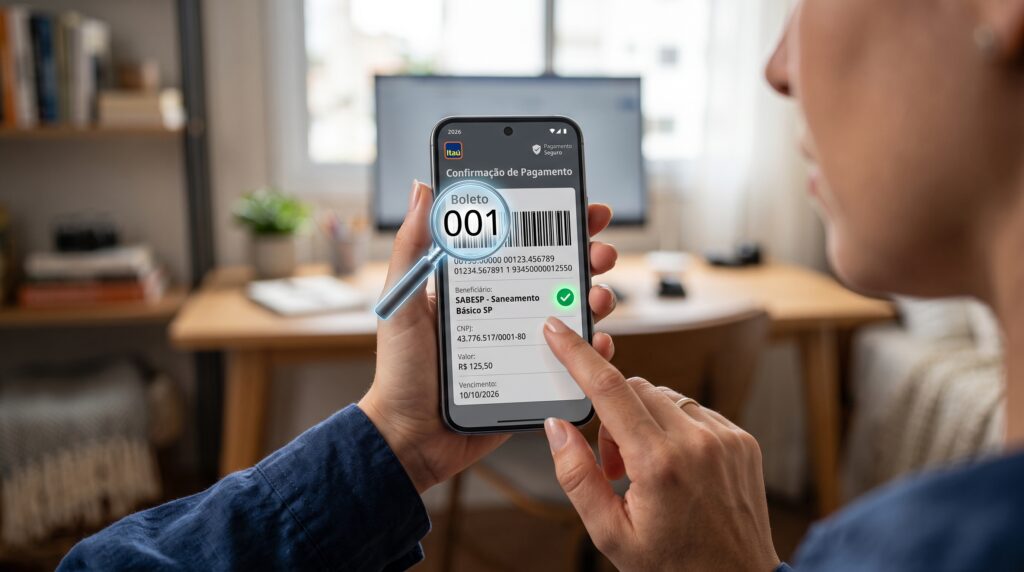
Como conferir se o boleto de quitação de dívida é verdadeiro
Para conferir se um boleto de quitação de dívida é verdadeiro, você deve validar o CNPJ do beneficiário exibido na tela do seu banco no momento do pagamento e analisar se os três primeiros dígitos do código de barras correspondem exatamente ao código do banco emissor. É indispensável confirmar que o documento foi gerado em […]


Segurança e confiança garantidas.
Renegocie suas dívidas com quem possui excelente reputação no mercado.
-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.
Os mais lidos
Diferença entre cadastro de inadimplentes e lista negra dos bancos
A diferença fundamental entre o cadastro de inadimplentes e a “lista negra” reside na publicidade e na duração da restrição. Enquanto órgãos como Serasa e SPC mantêm registros públicos que expiram em cinco anos, as restrições internas e o histórico de prejuízos nos bancos são privados e podem durar décadas. Na prática, o seu nome […]
Quanto tempo o nome fica sujo e quando ele limpa
Quer saber quanto tempo o nome fica sujo? Entenda os prazos da negativação, o que acontece após 5 anos e como acompanhar sua situação com segurança.
Manual do Score: O que é e como aumentar
O Score é uma pontuação que varia de 0 a 1000 e indica para o mercado qual a probabilidade de você pagar suas contas em dia nos próximos meses. Para aumentar a nota, é essencial manter o CPF limpo, pagar as contas antes do vencimento e manter seus dados cadastrais sempre atualizados nos birôs de […]
Consultar o CPF com frequência vale a pena?
Você sabe o que está no seu CPF agora? Uma pendência oculta pode barrar seu empréstimo! Descubra por que consultar todo mês salva sua vida financeira.
Como acelerar a baixa de negativação no sistema?
Para acelerar a baixa de negativação no sistema, embora o prazo padrão estabelecido por lei seja de cinco dias úteis, o consumidor pode adotar uma postura proativa enviando o comprovante de pagamento diretamente para os canais de atendimento do credor. A dica prática fundamental é entrar em contato com o chat ou o SAC da […]
Dívida de pensão alimentícia negativa o nome? Entenda as regras!
A dívida de pensão alimentícia pode negativar o CPF no Serasa e SPC por ordem judicial, afetando crédito, cartões e até serviços do governo. Além do nome sujo, o devedor pode sofrer protesto em cartório, bloqueios financeiros e até prisão civil.

© 2026 Quero acertar . Todos os direitos reservados