-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.

Blog
Todas as Postagens
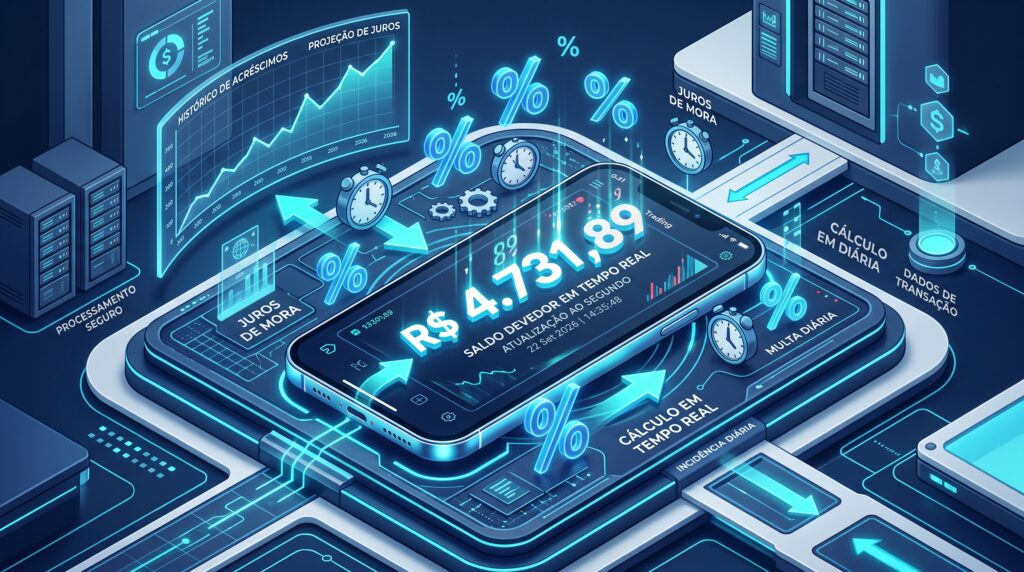
Por que o valor da dívida muda quando você clica em “Gerar Acordo”?
A mudança no valor ocorre devido à atualização automática de juros de mora e multas diárias, que incidem sobre o saldo devedor até o segundo exato da formalização do documento. Além disso, janelas de descontos promocionais podem expirar ou encargos contratuais específicos podem ser consolidados apenas no momento da emissão do boleto. Portanto, o valor […]
Como limpar o nome sem pagar taxas para intermediários falsos
A limpeza do nome é um serviço gratuito oferecido pelas plataformas oficiais de negociação e pelos próprios credores, não exigindo o pagamento de qualquer valor extra para ser efetuada. Qualquer empresa ou indivíduo que solicite o pagamento de taxas antecipadas sob o pretexto de “apagar” dívidas do sistema ou “aumentar o Score imediatamente” está praticando […]
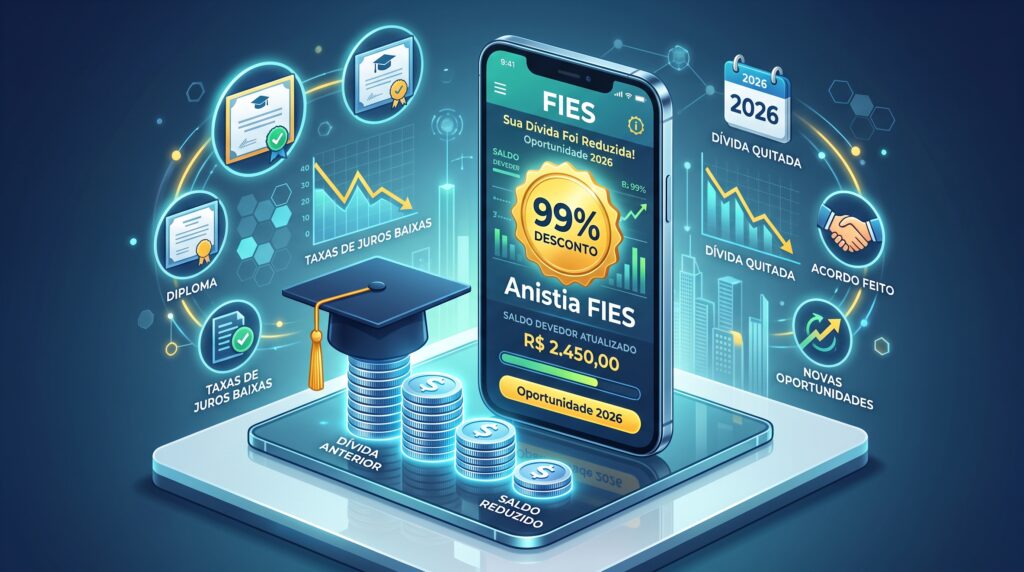
Renegociar dívida do FIES: guia completo de descontos
A renegociação do FIES permite que estudantes inadimplentes quitem seus débitos com descontos que podem chegar a 99% sobre o valor consolidado, dependendo do perfil do contrato e do tempo de atraso registrado. Esses abatimentos agressivos visam facilitar a recuperação financeira de milhares de profissionais que enfrentam dificuldades para honrar as parcelas do financiamento estudantil. […]
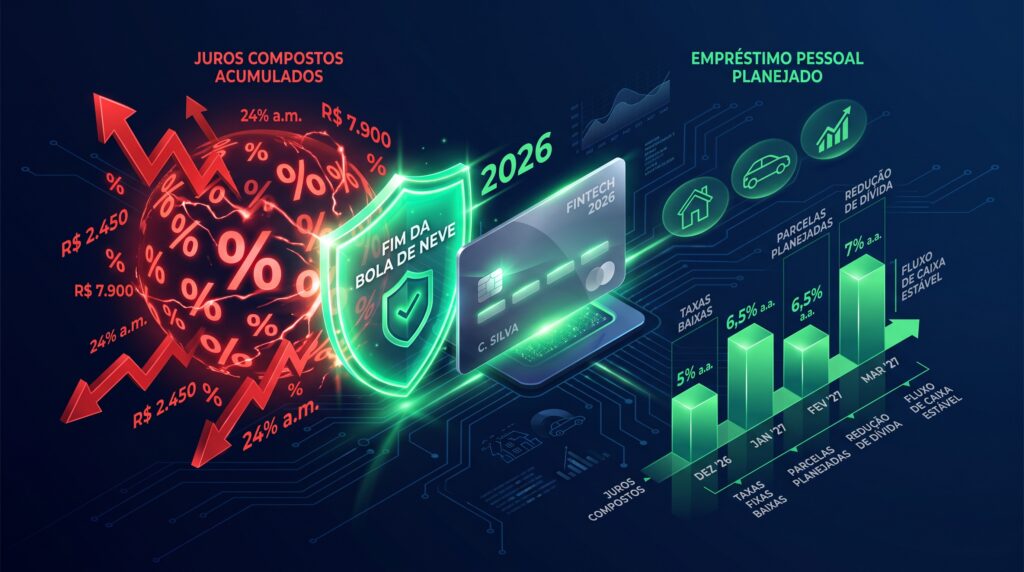
Estratégias para sair da bola de neve de juros do rotativo
Sair do rotativo exige a interrupção imediata do pagamento mínimo, pois ele alimenta juros exorbitantes que multiplicam o débito original em poucos meses. O caminho mais eficaz é substituir essa dívida por uma linha de crédito com taxas significativamente menores, como o empréstimo pessoal ou consignado. Além disso, é fundamental buscar uma negociação direta com […]
Desconto na renegociação: quando ele acontece de verdade
O desconto real na renegociação acontece quando o credor prefere recuperar parte do valor principal em vez de amargar uma perda total do ativo financeiro. Essa estratégia varia conforme o tempo de atraso do débito e as políticas internas de cada instituição financeira ou empresa. Assim, quanto mais antigo o débito, maiores costumam ser as […]
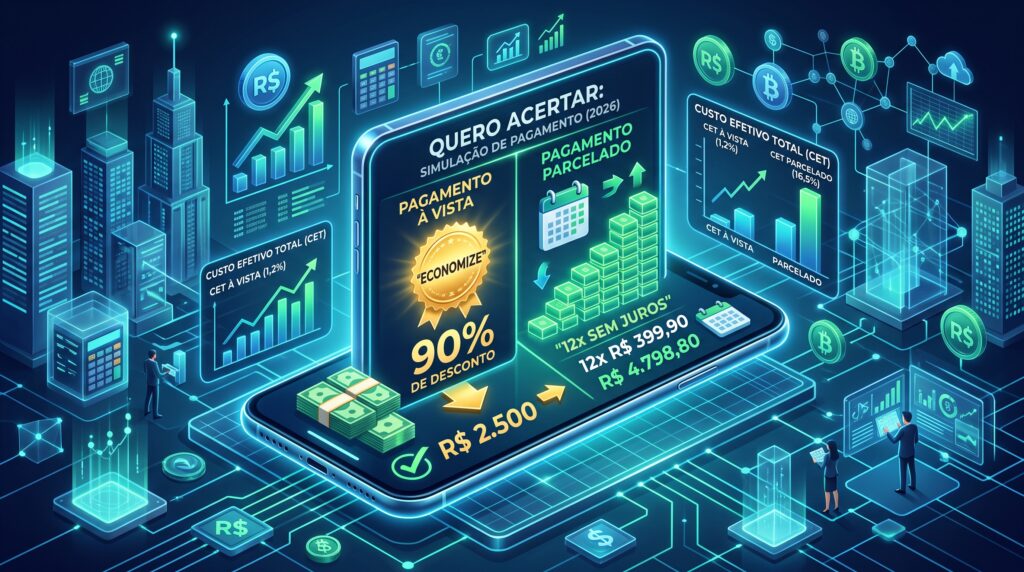
Acordo à vista ou parcelado: qual vale mais a pena
A escolha entre um acordo à vista ou parcelado depende diretamente da sua capacidade financeira imediata e do tamanho do desconto oferecido pelo credor. O pagamento à vista geralmente garante descontos muito mais agressivos, eliminando boa parte dos juros e multas de uma só vez. Por outro lado, o parcelamento dilui o peso da dívida […]


Segurança e confiança garantidas.
Renegocie suas dívidas com quem possui excelente reputação no mercado.
-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.
Os mais lidos
Dívida de pensão alimentícia negativa o nome? Entenda as regras!
A dívida de pensão alimentícia pode negativar o CPF no Serasa e SPC por ordem judicial, afetando crédito, cartões e até serviços do governo. Além do nome sujo, o devedor pode sofrer protesto em cartório, bloqueios financeiros e até prisão civil.
O que acontece se eu pagar a dívida, mas o banco faliu?
Quando uma instituição financeira decreta falência ou entra em liquidação extrajudicial, a sua dívida não deixa de existir. Juridicamente, o débito passa a integrar a chamada “massa falida” ou é vendido para outro banco ou fundo de investimento (securitizadora). O pagamento de uma fatura de, por exemplo, R$ 1.000,00 ou um empréstimo de R$ 5.000,00 […]
Dívidas, negativação e score: entenda como tudo funciona
Dívida, negativação e score não são a mesma coisa. Entenda como tudo funciona e tome decisões mais seguras.
Diferença entre cadastro de inadimplentes e lista negra dos bancos
A diferença fundamental entre o cadastro de inadimplentes e a “lista negra” reside na publicidade e na duração da restrição. Enquanto órgãos como Serasa e SPC mantêm registros públicos que expiram em cinco anos, as restrições internas e o histórico de prejuízos nos bancos são privados e podem durar décadas. Na prática, o seu nome […]
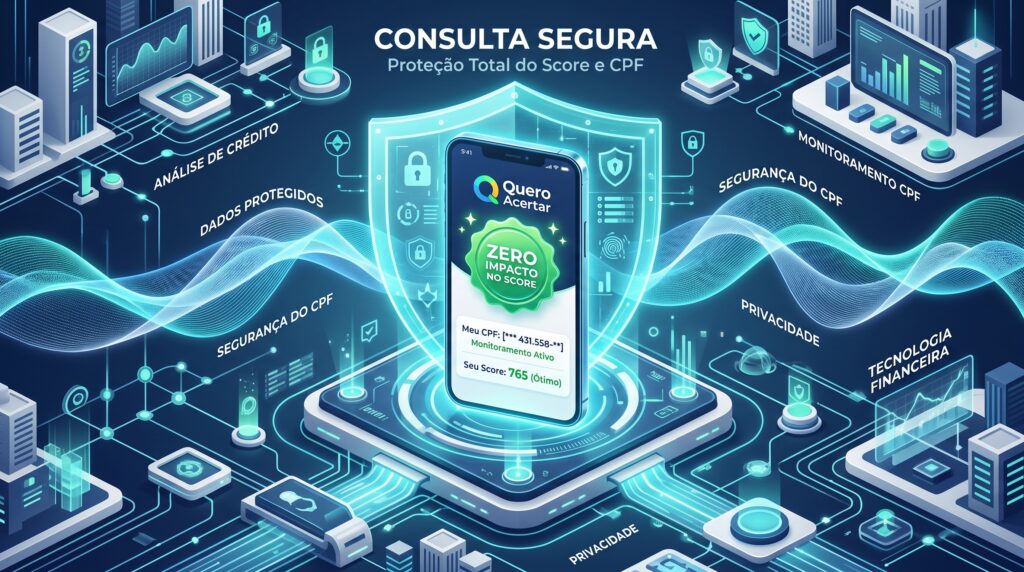
Consultar o próprio CPF no Quero Acertar baixa o score?
Não, consultar o próprio CPF no Quero Acertar não baixa o seu Score de crédito. Essa ação é classificada pelo mercado como uma “auto-consulta” e é vista de forma positiva, pois demonstra que você está monitorando ativamente sua saúde financeira. Diferente das consultas feitas por bancos e financeiras quando você solicita um empréstimo ou cartão, […]
Como organizar suas finanças usando apenas o relatório do seu CPF
Relatório do CPF ajuda a organizar finanças e reduzir juros com decisões estratégicas.

© 2026 Quero acertar . Todos os direitos reservados