-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.

Blog
Todas as Postagens
Como consultar o Score do CPF gratuitamente
A consulta ao próprio Score é um direito garantido ao consumidor por lei e pode ser feita de forma 100% gratuita por meio dos portais oficiais dos birôs de crédito brasileiros. Para acessar sua nota, você só precisa realizar um cadastro simples com seu CPF e criar uma senha segura nos canais autorizados. Além de […]
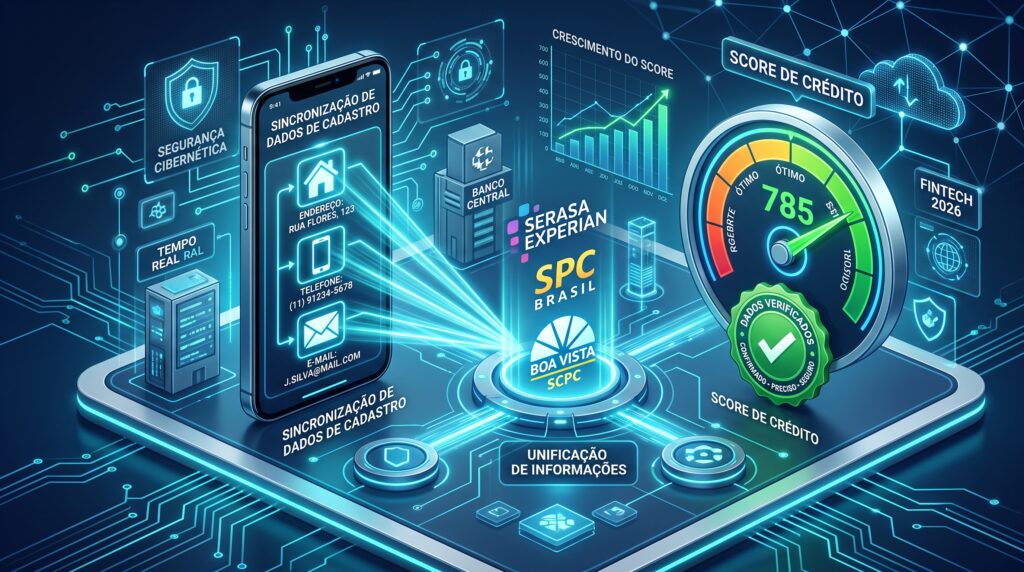
Como atualizar seus dados cadastrais para o score subir?
A atualização cadastral aumenta a precisão do seu perfil de crédito, eliminando divergências que o sistema interpreta como risco de fraude ou instabilidade financeira. Para que sua nota suba, é fundamental manter o mesmo endereço, telefone e e-mail em todos os birôs de crédito, como Serasa e SPC, e também nas instituições bancárias onde você […]
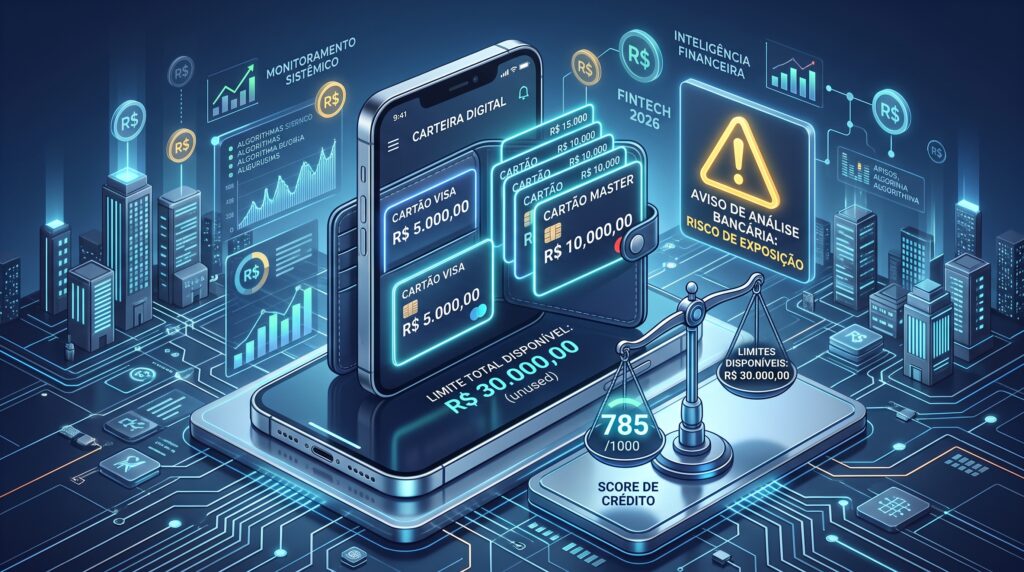
Ter cartões de crédito sem uso atrapalha a pontuação
Ter cartões de crédito sem uso não baixa o seu Score de forma direta e automática, mas pode dificultar a aprovação de novos créditos em outras instituições. Isso acontece porque o sistema financeiro enxerga o limite disponível como uma dívida potencial, o que aumenta o seu risco de endividamento aos olhos de novos bancos. A […]
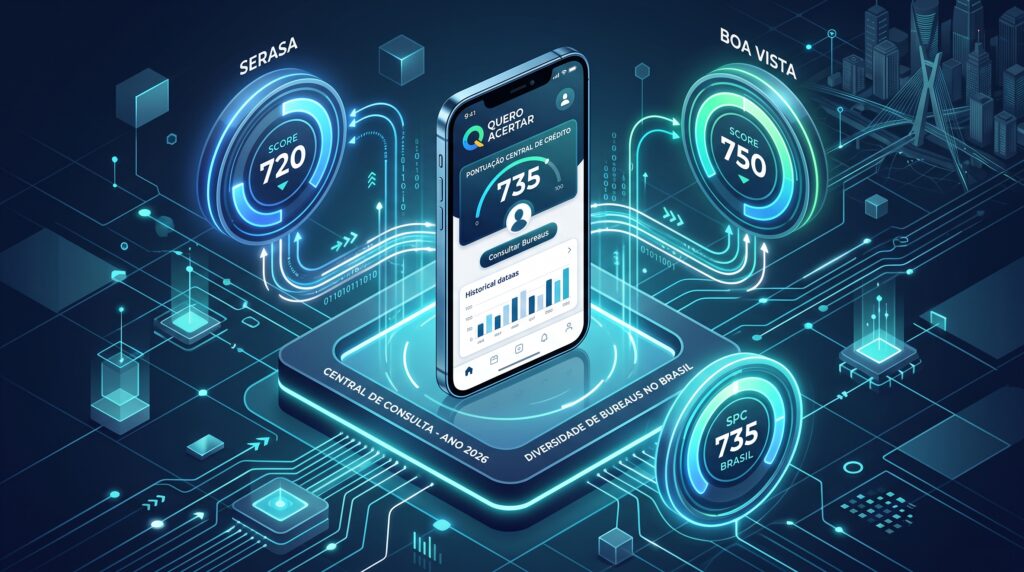
Por que o score da Serasa é diferente do score do Quero Acertar?
Cada plataforma de crédito utiliza um algoritmo próprio e pode receber informações de fontes distintas, como bancos, varejistas e empresas de serviços diferentes. O Quero Acertar, por exemplo, muitas vezes utiliza as bases de dados do SPC Brasil ou da Boa Vista para compor sua análise, enquanto a Serasa possui sua própria rede de parceiros. […]
O impacto de muitas consultas de bancos no seu score em 30 dias
O excesso de consultas ao seu CPF em um período de 30 dias sinaliza para o mercado que você está buscando crédito de forma urgente ou desesperada, o que eleva seu perfil de risco e derruba a pontuação. Cada consulta feita por um banco ou financeira, conhecida tecnicamente como “Hard Inquiry”, permanece visível para outros […]
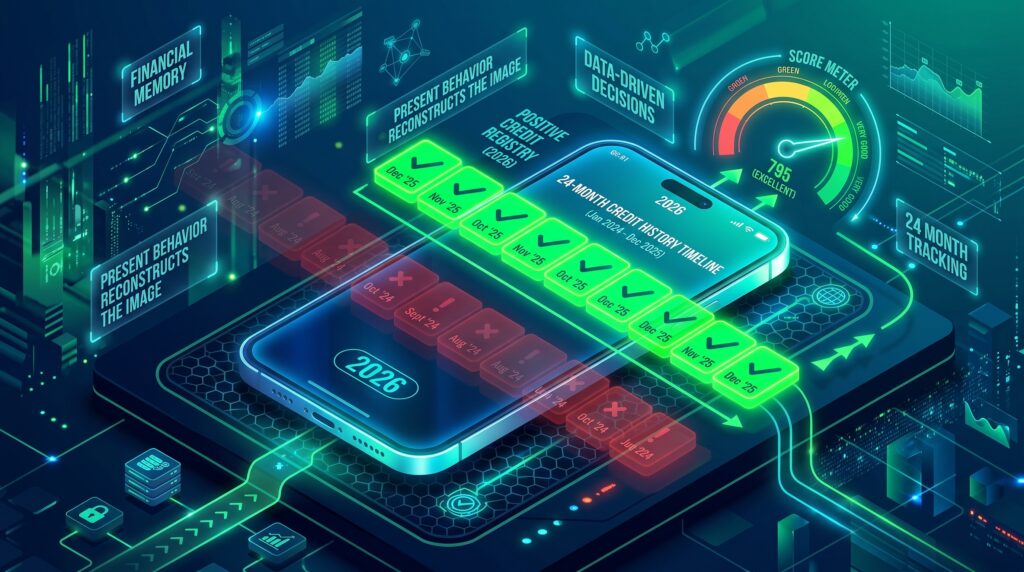
Como o histórico de pagamentos antigos afeta seu score atual?
O histórico de pagamentos é o fator de maior peso no cálculo do Score, representando cerca de 35% da sua nota total. O sistema de crédito analisa a sua pontualidade com foco nos últimos 12 a 24 meses, utilizando algoritmos que avaliam a consistência dos seus hábitos. Mesmo que você tenha enfrentado dificuldades no passado, […]


Segurança e confiança garantidas.
Renegocie suas dívidas com quem possui excelente reputação no mercado.
-
Digite seu CPF abaixo
e veja agora as ofertas disponíveis
Seus dados estão protegidos e não serão compartilhados. Consulta 100% gratuita e segura. Sem impacto no seu score.
Os mais lidos
Por que meu score não sobe mesmo pagando em dia?
Pagar as contas em dia é o primeiro passo fundamental, mas o Score pode continuar travado devido à falta de um histórico de crédito robusto ou ao excesso de consultas recentes ao seu CPF. O algoritmo dos birôs precisa de um “tempo de observação” para validar se a sua mudança de comportamento é consistente e […]
A empresa pode continuar ligando para cobrar dívida de 10 anos?
Sim, legalmente o credor pode continuar realizando cobranças extrajudiciais por telefone, e-mail ou carta, mesmo após 10 anos, pois a dívida não deixa de existir. Contudo, essa prática não pode ser abusiva ou vexatória, devendo respeitar os horários de descanso e a privacidade do consumidor. Uma dica prática é que o devedor tem o direito […]
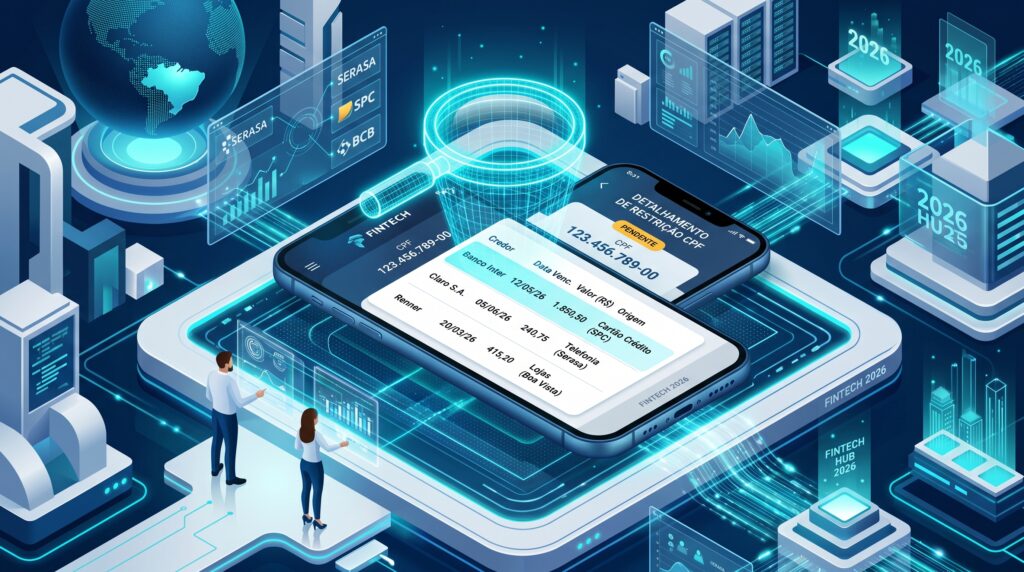
Como saber qual empresa me colocou no cadastro negativo?
Para descobrir qual empresa negativou seu CPF, a forma mais rápida é realizar uma consulta gratuita nos sites ou aplicativos dos birôs de crédito, como Serasa e Boa Vista. O relatório detalhado mostrará não apenas o nome da empresa, mas também o valor do débito, a data do vencimento e o número do contrato, informações […]
Como conseguir descontos maiores em dívidas muito antigas?
Dívidas muito antigas oferecem os maiores descontos porque os credores já as consideram como prejuízo contábil, preferindo recuperar qualquer valor a manter o saldo em aberto indefinidamente. Para chegar a abatimentos que superam 90%, a estratégia principal é oferecer o pagamento à vista, especialmente durante feirões de negociação ou em plataformas digitais especializadas. Essa abordagem […]
Como saber se meu CPF está “bloqueado” para compras a prazo
“Bloqueio” no CPF geralmente é restrição de crédito por risco, não problema no documento. O termo "bloqueio" para compras a prazo raramente se refere a um impedimento legal no seu documento, mas sim a uma restrição de crédito baseada em análise de risco. Isso acontece quando o lojista ou o banco identifica que você representa um perigo de inadimplência elevado no momento, seja por possuir um Score de crédito baixo, por ter realizado consultas em excesso ao seu CPF recentemente ou por manter um histórico negativo interno em uma instituição específica, mesmo que a dívida original já tenha caducado.
Dívida caduca pode ser cobrada judicialmente?
Não, uma dívida caduca (prescrita) não pode ser cobrada judicialmente, pois, de acordo com o Código Civil, após 5 anos a maioria dos débitos perde a força de execução na justiça. Isso significa que o credor perde o direito de utilizar o Poder Judiciário para obrigar o devedor a pagar, extinguindo a possibilidade de bloqueios […]

© 2026 Quero acertar . Todos os direitos reservados